QM (Quasimodo) คืออะไร — รูปแบบกลับตัว 5 จุด H, L, HH, LL และเส้น QML ที่สาย Price Action กับ SMC ใช้หาจุดเข้า วิธีดู วิธีวาง SL/TP อินดิเคเตอร์สแกน QM บน MT4 และผลเมื่อเอากติกาตามตำราไปวัดบนกราฟยูโรกับทองคำ 3 ปี เทียบกับกราฟสุ่ม
QM หรือ Quasimodo Pattern คือรูปแบบราคากลับตัวที่ราคาทำยอดใหม่ (Higher High) แล้วหลุดลงต่ำกว่าจุดต่ำก่อนหน้า (Lower Low) ทันที ระดับยอดเดิมก่อนหน้านั้น — เรียกว่าไหล่ซ้าย หรือ QML (Quasimodo Level) — ถูกใช้เป็นจุดรอเข้าออเดอร์สวนทางเดิมเมื่อราคาดีดกลับมาแตะ ในฝั่งขาขึ้นก็กลับด้านกันทุกจุด ชื่อ "Quasimodo" มาจากตัวละครคนหลังค่อม เพราะยอดกลางที่โผล่สูงกว่าไหล่ทั้งสองข้างดูเหมือนหลังที่โก่งขึ้น เมื่อเราเขียนกติกา QM ตามตำราเป็นโค้ดแล้ววัดบนแท่ง H1 ของยูโรและทองคำ 3 ปี รูปแบบนี้เกิดบนกราฟที่สลับลำดับแท่งแบบสุ่มบ่อยพอ ๆ กับกราฟจริง และการเข้าที่ QML ไปถึงเป้า 2 เท่าของความเสี่ยงก่อนโดนสตอป 26.5% (ยูโร) และ 34.4% (ทอง) เทียบกับจุดคุ้มทุน 33.3%
บทความเดิมของหน้านี้ (ปี 2565) แนะนำอินดิเคเตอร์สแกน QM ตัวหนึ่งว่า "จัดว่าดี จัดว่าเด็ด" และอธิบายว่า QM คล้าย Head and Shoulders ที่มียอดเขาสามยอด เราเขียนใหม่ทั้งหน้า: อธิบายว่า QM ประกอบด้วยจุดอะไรบ้าง ต่างจาก Head and Shoulders ตรงไหน เทรดตามตำรายังไง แล้วเอากติกานั้นไปนับบนข้อมูลจริง ผลอยู่ในหัวข้อที่ 5–6 และดูตัวอย่างบนกราฟ MT5 จริงได้ในหัวข้อที่ 2 ส่วนลิงก์ดาวน์โหลดอินดิเคเตอร์เดิมบน MQL5 Market ตอนนี้ถูกถอดออกจากร้านแล้ว (ลิงก์พาไปหน้ารวมสินค้า) เราจึงตัดออก

QM คืออะไร — Quasimodo Pattern มี 5 จุด และจุดเข้าคือไหล่ซ้าย
QM อ่านจากจุดกลับตัวย่อย (Swing High / Swing Low) ต่อกัน 4 จุด แล้วรอจุดที่ 5 คือราคาย้อนกลับมาที่ระดับจุดแรก ฝั่งขาลง (Bearish QM ใช้หาจังหวะ Sell) เรียงแบบนี้
- H — ไหล่ซ้าย ราคาขึ้นไปทำยอดในเทรนขาขึ้นตามปกติ ระดับนี้คือสิ่งที่จะกลายเป็น QML
- L — จุดต่ำของการย่อ ราคาย่อลงมาแล้วเด้งกลับ
- HH — Higher High ราคาขึ้นทำยอดใหม่สูงกว่า H เทรนขาขึ้นดูเหมือนยังไปต่อ
- LL — Lower Low ราคากลับลงมาแรงจนปิดต่ำกว่า L นี่คือการหักโครงสร้าง (Break of Structure หรือ BOS) จังหวะนี้แหละที่ทำให้คนเรียกว่า QM
- กลับมาแตะ QML ราคาดีดกลับขึ้นมาที่ระดับ H เดิม ตำราให้ตั้ง Sell Limit รอตรงนี้ SL อยู่เหนือ HH
ฝั่งขาขึ้น (Bullish QM ใช้หาจังหวะ Buy) กลับด้านทั้งหมด: ไหล่ซ้ายเป็นจุดต่ำ L → ยอด H → ราคาทำ Lower Low ต่ำกว่า L → แล้วพุ่งขึ้นปิดเหนือ H (หักโครงสร้างขึ้น) → รอ Buy ที่ระดับไหล่ซ้าย SL อยู่ใต้ Lower Low
เพราะ QM สร้างจาก Swing High / Swing Low ทั้งหมด การดู QM ให้ตรงกันระหว่างคนสองคนจึงขึ้นกับว่า "Swing" นับยังไง ถ้ายังไม่แน่ใจเรื่องนี้ อ่านเรื่อง Fractal Indicator ก่อน ซึ่งเป็นวิธีมาตรฐานในการกำหนดจุดกลับตัวย่อยแบบ 5 แท่ง และทำไมจุดเหล่านี้ยืนยันได้ช้ากว่าที่เห็นบนกราฟย้อนหลังเสมอ
ดู QM บนกราฟ MT5 จริง — ตัวอย่าง EUR/USD H1 (24–29 ก.ย. 2026)
ภาพจำลองข้างบนสวยเกินจริง บนกราฟจริงหน้าตาเป็นแบบนี้ เราเปิดกราฟ EURUSD H1 บน MT5 แล้วให้โค้ดเดียวกับที่ใช้วัดในหัวข้อที่ 5–6 หา QM ล่าสุดที่ราคากลับมาแตะ QML จากนั้นมาร์กทุกจุดลงบนกราฟ ตัวอย่างนี้เป็น QM ขาขึ้น (ใช้หาจังหวะ Buy) ซึ่งกลับด้านจากภาพจำลองทุกจุด ทำตามบนเครื่องตัวเองได้ 3 ขั้น
- เปิดกราฟ EURUSD H1 — ใน MT5 คลิกขวาที่ชื่อคู่เงินในหน้าต่าง Market Watch แล้วเลือก Chart Window จากนั้นกดปุ่ม H1 บนแถบเครื่องมือ
- หา Swing ให้เห็นชัด (ไม่บังคับ) — Insert → Indicators → Custom → Examples → ZigZag เส้นซิกแซกจะลากผ่านจุดสูง-ต่ำให้ แต่จุดล่าสุดของมันขยับได้จนกว่าราคาจะเดินห่างออกไป
- ลากเส้นแนวนอนสองเส้น — เส้นแรกที่ไหล่ซ้าย (QML) เส้นที่สองเลย LL ออกไปเล็กน้อย (SL) ใช้ Insert → Objects → Lines → Trendline แล้วดูว่าราคาย้อนกลับมาหรือเปล่า ถ้าจะลองตั้งออเดอร์จริง ใช้บัญชีเดโมก่อน
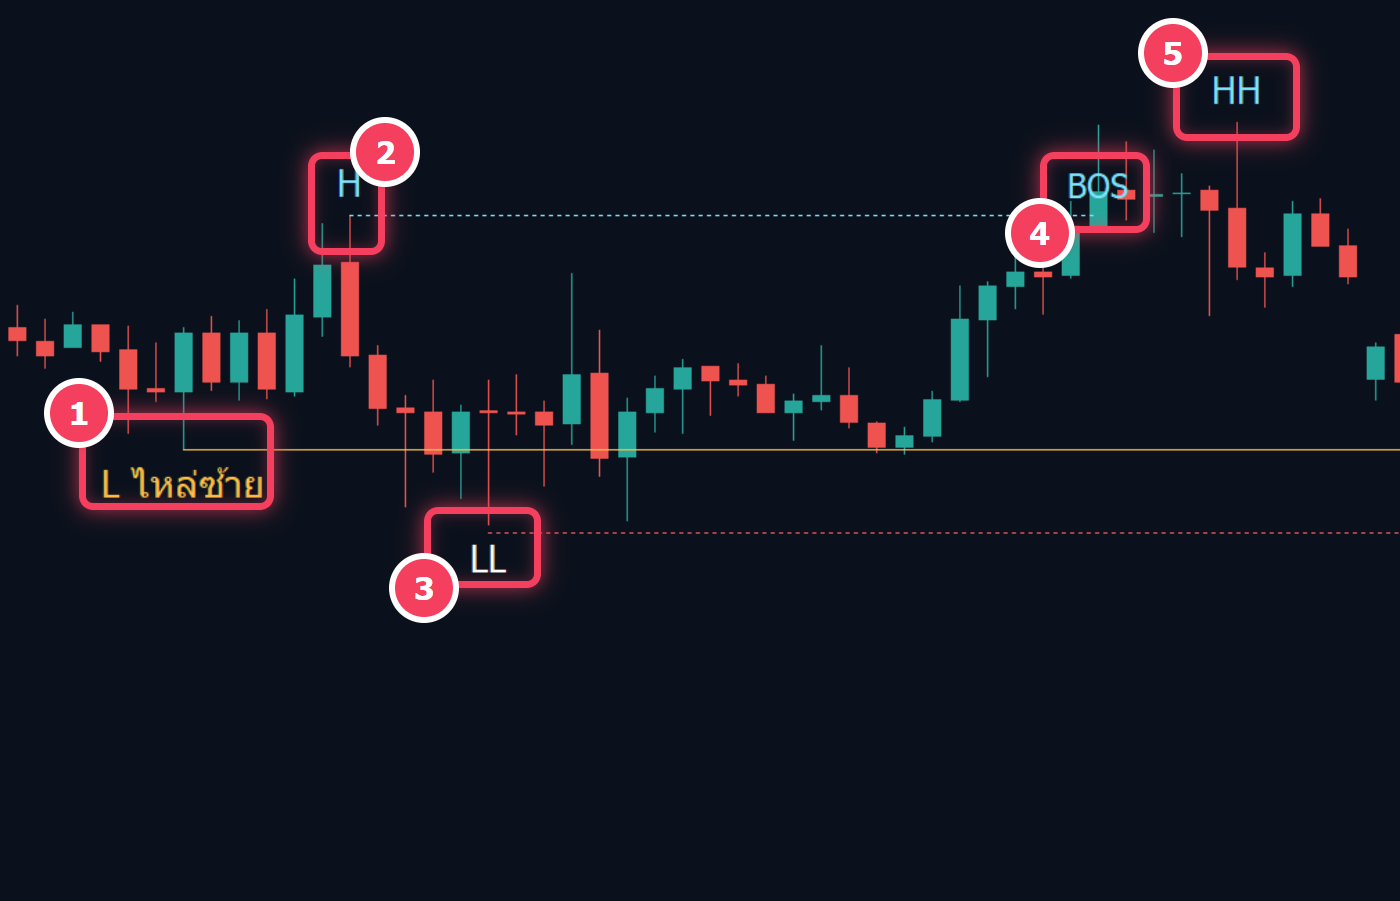
- 1ไหล่ซ้าย (L) 1.13684 — จุดต่ำของวันที่ 24 ก.ย. 02:00 ระดับนี้จะกลายเป็น QML (เส้นแนวนอนที่ลากไปทางขวา)
- 2H 1.13987 — ราคาเด้งขึ้นไปทำยอด เส้นประฟ้าคือระดับที่ต้องถูกปิดทะลุ
- 3LL 1.13587 — ราคาลงไปทำจุดต่ำใหม่ต่ำกว่าไหล่ซ้าย ตอนนี้ยังดูเหมือนขาลงไปต่อ
- 4BOS — แท่ง 25 ก.ย. 11:00 ปิดเหนือ H = หักโครงสร้างขึ้น ครบเงื่อนไข QM ขาขึ้น
- 5HH 1.14106 — ยอดใหม่สูงกว่า H ราว 12 pip แล้วราคาเริ่มย่อกลับ
ถึงตรงนี้ครบเงื่อนไข QM ขาขึ้นแล้ว ตำราบอกให้ตั้ง Buy Limit รอที่ QML (เส้นเหลือง) แล้ววาง SL ใต้ LL (เส้นประแดง) ภาพถัดไปคือสิ่งที่เกิดขึ้นจริงหลังจากนั้น
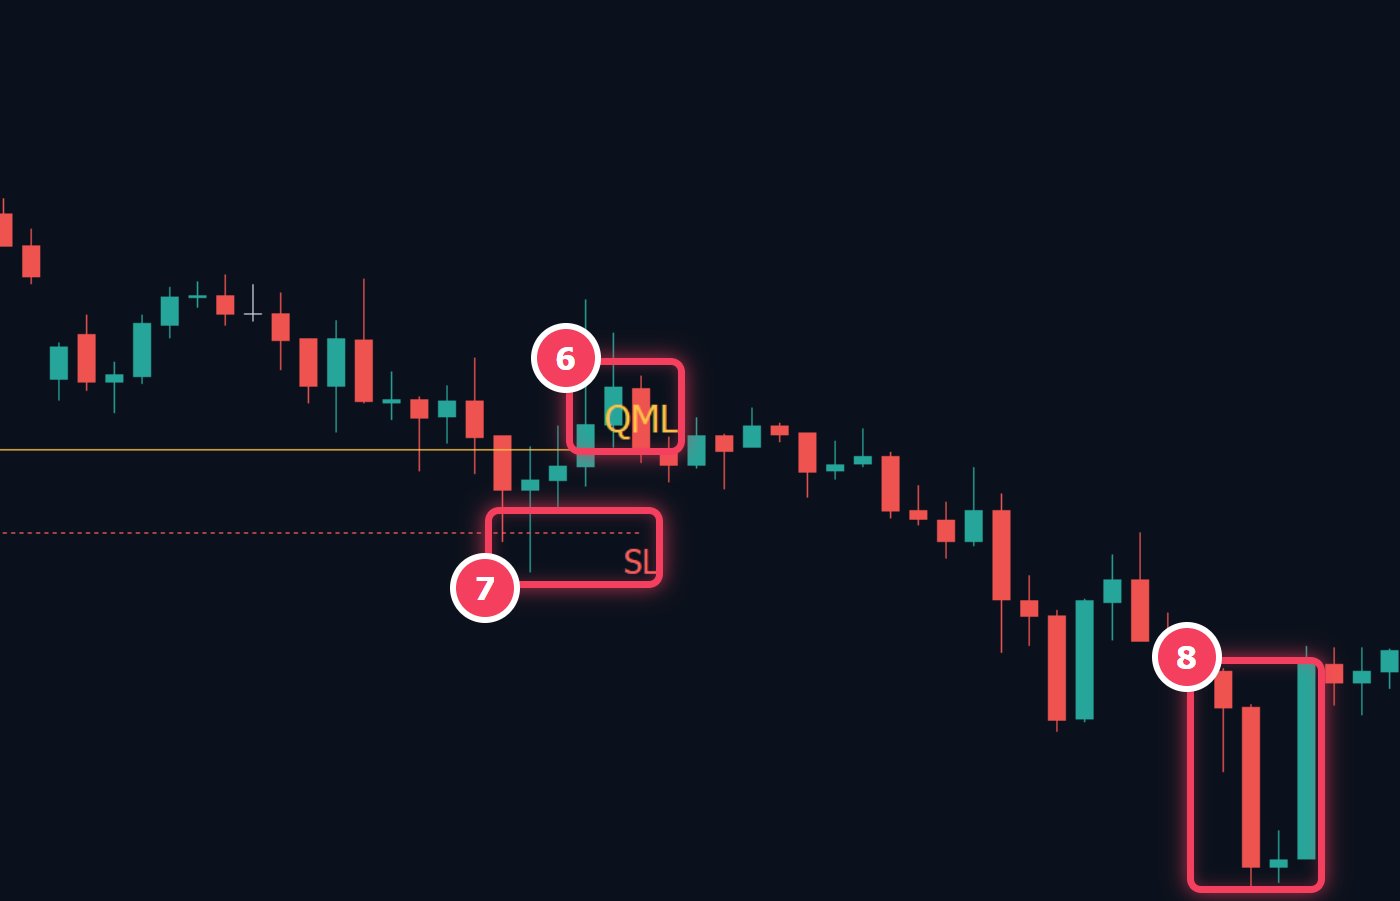
- 6แตะ QML — 28 ก.ย. 10:00 ราคาย้อนลงมาแตะ 1.13684 ตามตำราคือจุดที่ Buy Limit ถูกเติม (หลัง BOS ข้ามสุดสัปดาห์ไป 1 วันทำการ)
- 7SL โดนชน — SL ใต้ LL (≈1.13577 ความเสี่ยงราว 11 pip) ถูกชนตอน 13:00 ของวันเดียวกัน 3 ชั่วโมงหลังเข้า ไม้นี้ = −1R บวกค่าสเปรด
- 8ลงต่อถึง 1.13113 — แท่งที่ชน SL ปิดหลุดจุดต่ำ 1.13679 ซึ่งเป็น BOS ของ QM ขาลงอีกตัว (ไหล่ซ้าย 1.13912) แต่ราคาไม่ย้อนกลับไปถึง QML ตัวนั้นเลย ลงยาวจนถึง 29 ก.ย.
QM ต่างจาก Head and Shoulders ยังไง
บทความเดิมเขียนว่า QM คือ "Head & Shoulders แบบภาษาชาวบ้าน" ซึ่งใกล้เคียงแต่ไม่ตรง สองรูปแบบมีหน้าตาคล้ายกันเพราะมียอดกลางสูงสุดเหมือนกัน ความต่างอยู่ที่จังหวะการหักโครงสร้างและจุดเข้า
| ประเด็น | Head and Shoulders (ขาลง) | QM / Quasimodo (ขาลง) |
|---|---|---|
| ไหล่ขวา | ต้องมีไหล่ขวาที่ต่ำกว่าหัวก่อน | ไม่ต้องรอไหล่ขวา — ราคาหลุด L ทันทีหลังทำยอด HH |
| สัญญาณยืนยัน | ราคาปิดหลุดเส้นคอ (Neckline) ที่ลากผ่านจุดต่ำสองจุด | ราคาปิดหลุดจุดต่ำ L ก่อนหน้ายอด HH (BOS) |
| จุดเข้าตามตำรา | Sell ตอนหลุดเส้นคอ หรือรอ Retest เส้นคอ | Sell Limit รอที่ระดับไหล่ซ้าย (QML) ซึ่งอยู่สูงกว่าจุดหลุด |
| Stop Loss | เหนือไหล่ขวา หรือเหนือหัว | เหนือยอด HH |
| ข้อแลกเปลี่ยน | เข้าเร็ว แต่ SL ไกล | SL ใกล้กว่า (R:R ดูสวย) แต่ราคาต้องย้อนขึ้นมาถึง QML ก่อน ไม่งั้นพลาดออเดอร์ |
อีกคำที่มักเจอคู่กันคือ QML (Quasimodo Level) ซึ่งก็คือระดับราคาของไหล่ซ้ายนั่นเอง บางสำนักเรียกโซนรอบ ๆ QML ว่า "QM zone" และใช้ร่วมกับแนวคิด SMC (Smart Money Concept) และ Order Block เพราะทั้งหมดพูดถึงการหักโครงสร้างและการกลับมาทดสอบโซนเดิมเหมือนกัน
ถ้ายังไม่คุ้นกับคำว่า Higher High, Lower Low หรือ BOS ซึ่งเป็นพื้นฐานของ QM ทุกตัว อ่านบทเรียน SMC ฟรีบน Alphasigs (SMC Basics) ได้ ไม่ต้องสมัครสมาชิก
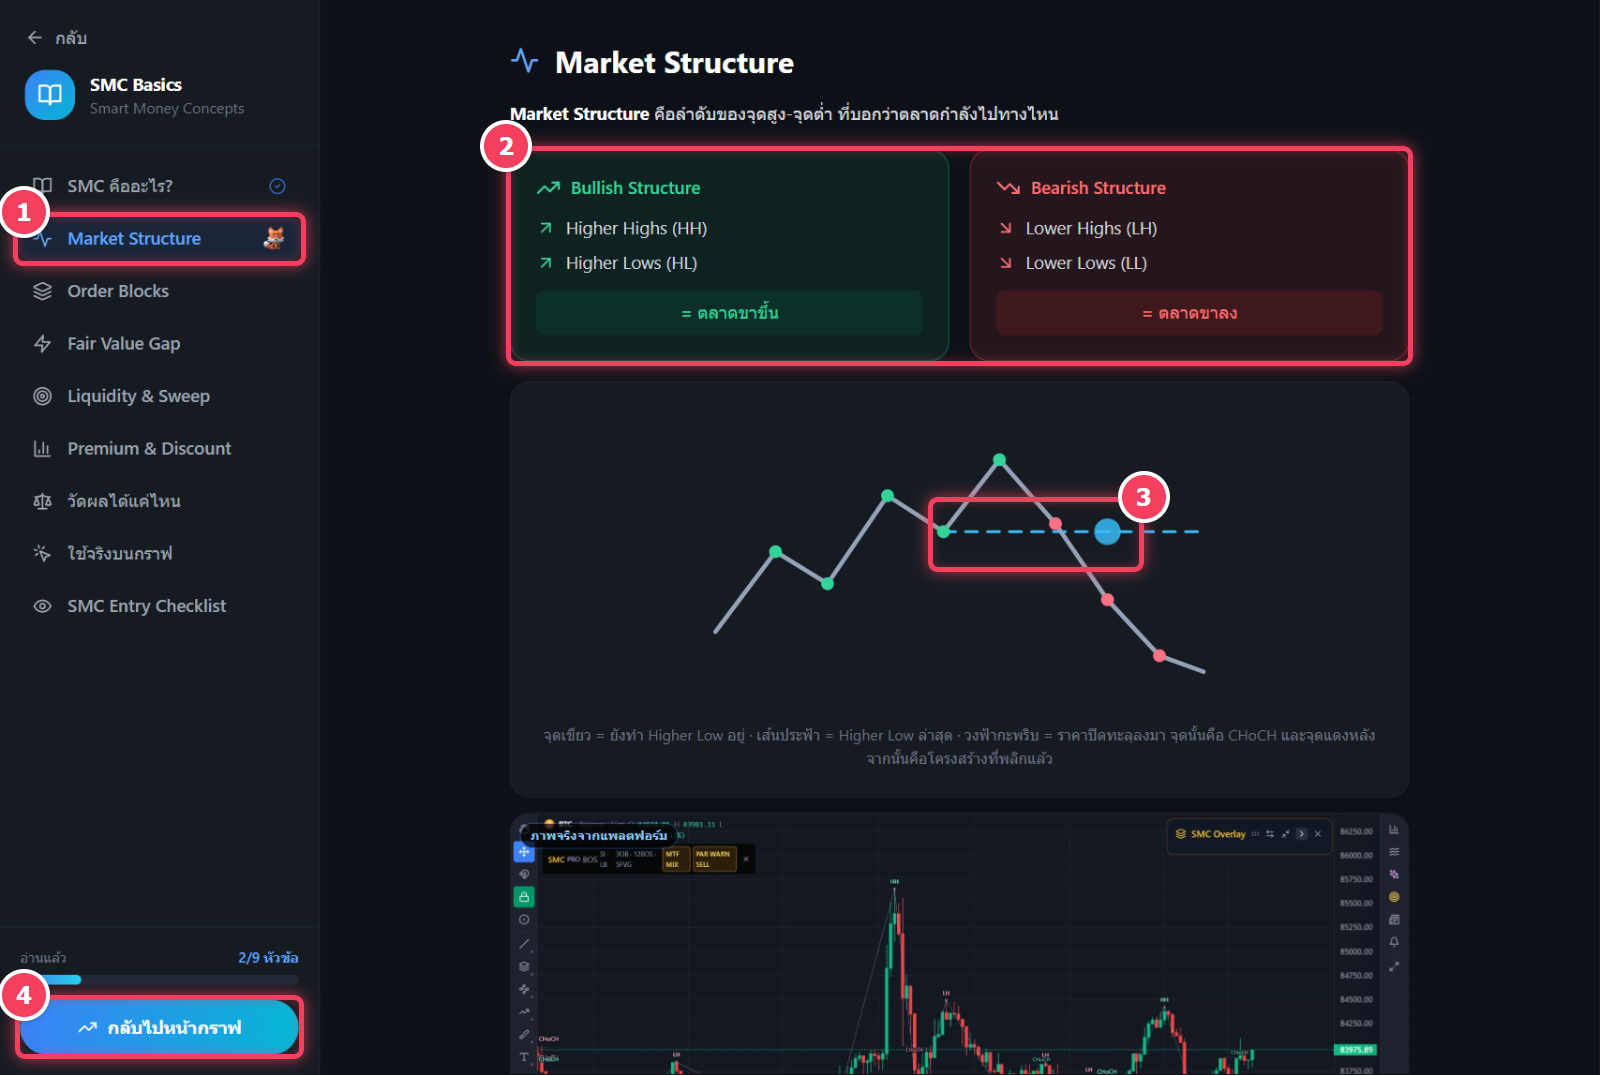
- 1เมนู Market Structure ทางซ้าย — 9 หัวข้อเรียงจากพื้นฐานไปจนถึงวิธีวัดผล
- 2Bullish / Bearish Structure — HH+HL = ขาขึ้น · LH+LL = ขาลง QM คือจังหวะที่ลำดับนี้ถูกหักทันทีหลังทำยอดใหม่
- 3จุดหักโครงสร้าง — ราคาปิดทะลุ Higher Low ล่าสุด (เส้นประฟ้า) ซึ่งเป็นเงื่อนไขเดียวกับขั้น BOS ของ QM
- 4ปุ่ม กลับไปหน้ากราฟ — ไปดูโครงสร้างราคาบนกราฟจริงต่อได้ทันที
วิธีเทรด QM ตามตำรา — จุดเข้า SL TP และขนาดล็อต (ตัวอย่างตัวเลข)
กติกาที่ตำราส่วนใหญ่สอนเหมือนกันคือ 4 ขั้น
รอ BOS ก่อน
ยังไม่มี QM จนกว่าราคาจะปิดหลุดจุด L (ฝั่ง Sell) แค่ไส้แท่งเทียนแทงลงไปไม่นับ ถ้าราคาขึ้นไปเหนือ HH ก่อนจะหลุด L รูปแบบนั้นยกเลิก
ตั้ง Limit ที่ QML
วาง Sell Limit ที่ระดับไหล่ซ้าย ไม่ไล่ขายตอนหลุด L เพราะจุดหลุดมักห่างจาก QML หลาย ATR (ยูโร H1 มัธยฐาน 3.2 ATR)
SL เหนือ HH
เหนือยอด HH เล็กน้อย (ในการวัดของเราใช้ 0.1 ATR) ถ้าราคาขึ้นไปทำยอดใหม่ แปลว่าโครงสร้างขาลงที่เพิ่งหักนั้นผิด
TP เป็นจำนวน R
ตำรามักตั้งเป้าที่จุด LL หรือ 2–3 เท่าของความเสี่ยง (2R–3R) อ่านเรื่องการคิดเป็น R ได้ที่ Risk Reward Ratio
ตัวอย่างคำนวณ Sell EUR/USD บน H1 (ตัวเลขสมมติ แต่ขนาดระยะใกล้ค่ากลางจริงของ 1 ปีล่าสุด ซึ่ง ATR(14) ของ H1 อยู่ราว 9 pip)
| รายการ | ราคา / ค่า | ที่มา |
|---|---|---|
| H (ไหล่ซ้าย) = QML | 1.1650 | จุดเข้า Sell Limit |
| L | 1.1610 | ราคาต้องปิดต่ำกว่านี้จึงเป็น QM |
| HH | 1.1668 | ยอดที่ทำใหม่แล้วไปไม่รอด |
| SL | 1.1670 | เหนือ HH ราว 0.1–0.2 ATR → ความเสี่ยง 20 pip |
| ขนาดล็อต (ยอมเสีย $50) | 0.25 ล็อต | $50 ÷ (20 pip × $10 ต่อ pip ต่อล็อต) |
| TP 2R | 1.1610 | 40 pip ต่ำกว่าจุดเข้า (= ระดับ L พอดีในตัวอย่างนี้) |
| สเปรด + ค่าคอมไปกลับ | ~1.2 pip = 0.06R | ต้นทุนกินเป้าที่ต้องชนะเพิ่มขึ้น |
| อัตราที่ต้องถึงเป้าก่อน SL เพื่อเท่าทุน | 35.3% | (1 + 0.06) ÷ (2 + 1) — ถ้าไม่มีต้นทุนคือ 33.3% |
ถ้าต้องการคำนวณล็อตจากเงินที่ยอมเสียสำหรับคู่เงินอื่นหรือทองคำ ใช้ เครื่องคำนวณขนาดล็อต ได้เลย
วัดจริง 3 ปี — QM เกิดบ่อยแค่ไหน และราคากลับมาที่ QML จริงไหม
เราเขียนกติกาในหัวข้อก่อนหน้าเป็นโค้ดตรงตัว แล้วรันบนแท่ง H1 ของยูโรและทองคำ ก.ย. 2023 – ก.ย. 2026 (ตลาดละ 26,952 แท่ง) Swing High/Low ใช้นิยาม 5 แท่งซ้าย-ขวา (ทดสอบ 3 แท่งด้วย ผลไปทางเดียวกัน) และรันโค้ดเดียวกันบนกราฟสุ่ม คือเอาแท่งเทียนจริงชุดเดิมมาสลับลำดับ ความผันผวนเท่าเดิมทุกอย่าง แต่ไม่มีโครงสร้างตลาดหรือคนที่ไหนมาดู QML ถ้า QM บอกอะไรเกี่ยวกับตลาดได้จริง ผลบนกราฟจริงควรต่างจากกราฟสุ่มอย่างชัดเจน
| H1, 3 ปี (Swing 5 แท่ง) | ยูโร จริง | ยูโร สุ่ม | ทอง จริง | ทอง สุ่ม |
|---|---|---|---|---|
| QM ที่เกิด (HH/LL + ปิดหลุด) | 542 ครั้ง (176/ปี) | 554 (180/ปี) | 493 (160/ปี) | 537 (175/ปี) |
| ราคากลับมาแตะ QML ภายใน 48 แท่ง | 49.4% | 47.7% | 48.5% | 47.9% |
| ระยะจากแท่งหลุด L ถึง QML (มัธยฐาน) | 3.17 ATR | 3.84 ATR | 2.80 ATR | 3.34 ATR |
| ระยะ SL จาก QML (มัธยฐาน) | 1.64 ATR ≈ 15 pip | 1.77 ATR | 1.35 ATR ≈ $19 | 1.30 ATR |
- QM ไม่ใช่เหตุการณ์หายาก — บน H1 เกิดราวปีละ 160–180 ครั้งต่อคู่ หรือ 3 ครั้งต่อสัปดาห์ และกราฟสุ่มก็สร้าง QM ได้ในจำนวนพอ ๆ กัน (สุ่ม 20 ชุด ยูโรได้ 168–188 ครั้ง/ปี) แปลว่าการ "เห็น" QM บนกราฟไม่ได้บอกว่ามีอะไรพิเศษเกิดขึ้น มันคือสิ่งที่ราคาที่แกว่งขึ้นลงสร้างขึ้นเองตามธรรมชาติ
- ครึ่งหนึ่งไม่ได้เข้า — ราคากลับมาแตะ QML แค่ราว 49% ของครั้ง เท่ากับกราฟสุ่ม อีกครึ่งราคาวิ่งต่อไปโดยไม่ย้อนมาให้เข้า คนที่เห็นภาพ QM สวย ๆ ในตำรามักเห็นแต่ครั้งที่ราคากลับมาแตะ
- SL ใกล้จริง — 1.3–1.6 ATR ใกล้กว่าการวาง SL เหนือหัวของ Head and Shoulders ส่วนใหญ่ นี่คือเหตุผลที่ QM ดู R:R ดี แต่ SL ที่ใกล้ก็ทำให้ต้นทุนสเปรดกินเป็นสัดส่วนของ R มากขึ้น
เข้าที่ QML แล้วถึงเป้าก่อนโดน SL กี่ % — เทียบจุดคุ้มทุนและกราฟสุ่ม
สำหรับ QM ที่ราคากลับมาแตะ QML เราเข้าออเดอร์ตามกติกา แล้วนับว่าราคาไปถึงเป้า 1R, 2R, 3R ก่อนหรือแตะ SL ก่อน (แท่งที่เข้าออเดอร์ ถ้าแตะ SL ด้วยนับว่าแพ้ ถ้าแท่งเดียวแตะทั้งสองฝั่งก็นับว่าแพ้ เพื่อไม่ให้ผลดูดีเกินจริง) ตัวเทียบที่ถูกต้องไม่ใช่ 50% แต่คือจุดคุ้มทุนของแต่ละเป้า และผลบนกราฟสุ่ม
| ถึงเป้าก่อน SL | จุดคุ้มทุน | ยูโร จริง | ยูโร สุ่ม | ทอง จริง | ทอง สุ่ม |
|---|---|---|---|---|---|
| เป้า 1R | 50.0% | 39.7% (104/262) | 43.6% | 50.2% (116/231) | 46.5% |
| เป้า 2R | 33.3% | 26.5% (68/257) | 32.4% | 34.4% (77/224) | 31.8% |
| เป้า 3R | 25.0% | 20.5% (52/254) | 24.2% | 28.4% (63/222) | 25.1% |
| เป้า 2R เฉลี่ยต่อไม้ หลังหักต้นทุน | 0 | −0.36R | −0.03R | ||
| ช่วงของกราฟสุ่ม 20 ชุด (เป้า 2R) | 25.3% – 34.4% | 29.3% – 37.7% | |||
อ่านทีละตลาด
- ยูโร — ต่ำกว่าจุดคุ้มทุนทุกเป้า และต่ำกว่ากราฟสุ่มด้วย หลังหักต้นทุนเฉลี่ย −0.36R ต่อไม้ ผลนี้ยังอยู่ในช่วงที่กราฟสุ่มทำได้ จึงไม่ได้แปลว่า "QM ยูโรใช้ไม่ได้แน่ ๆ" แต่แปลว่าไม่มีหลักฐานว่าใช้ได้
- ทอง — เป้า 2R ได้ 34.4% เหนือจุดคุ้มทุนแค่ 1.1 จุด% และอยู่กลางช่วงของกราฟสุ่ม (29.3–37.7%) หลังหักต้นทุนเหลือ −0.03R ต่อไม้ เป้า 3R ดูดีที่สุด (28.4% เทียบคุ้มทุน 25%) แต่พอแบ่งข้อมูลเป็นสองครึ่ง ครึ่งแรกได้ 32.3% ครึ่งหลังเหลือ 25.4% ซึ่งแทบเท่าจุดคุ้มทุนพอดี
- ทิศของตลาดหลอกตาได้ — บนยูโร QM ฝั่ง Buy ถึง 2R ได้ 35.3% แต่ฝั่ง Sell ได้แค่ 16.9% เหตุผลไม่ใช่ว่า Bullish QM ดีกว่า แต่เพราะยูโรขึ้นจาก 1.08 เป็น 1.14 ในช่วงที่วัด อะไรที่ซื้อก็ดูดีขึ้น อะไรที่ขายก็ดูแย่ลง (เรื่องเดียวกับที่เราเจอใน RSI 70/30)
อินดิเคเตอร์ Quasimodo / QM Scanner บน MT4 — ทำอะไรได้ และต้องระวังอะไร
อินดิเคเตอร์ที่บทความเดิมแนะนำเป็นตัวสแกนรูปแบบ (Pattern Scanner) ใส่บน MT4 แล้วเลือกได้ว่าจะสแกน QM Pattern, Head & Shoulders หรือ Double Top/Bottom บนคู่เงินและไทม์เฟรมไหน เมื่อเจอรูปแบบจะลากเส้น Zigzag ผ่าน Swing ทั้งหมดและวาดโซนจุดเข้า (เช่น กล่อง "buy here") ให้

ช่วยประหยัดเวลา ไม่ได้ช่วยให้แม่นขึ้น
ตัวสแกนทำสิ่งเดียวกับที่เราทำในการวัดข้างบน คือหา Swing แล้วจับลำดับ H-L-HH-LL ผลที่ได้จึงไม่ดีไปกว่ากติกาที่มันใช้ ประโยชน์คือดูหลายคู่หลายไทม์เฟรมพร้อมกัน
Zigzag วาดใหม่ได้ (Repaint)
จุด Swing ล่าสุดของ Zigzag เปลี่ยนได้จนกว่าราคาจะเดินห่างออกไป รูปแบบ QM ที่เห็นบนกราฟย้อนหลังจึงดูชัดกว่าตอนที่มันกำลังเกิดจริง อ่านเรื่องนี้เพิ่มใน Fractal ทำไมลูกศรมาช้า 2 แท่ง
ติดตั้งแบบอินดิเคเตอร์ทั่วไป
ไฟล์ .ex4 ใส่ในโฟลเดอร์ MQL4\Indicators แล้วรีเฟรช Navigator ขั้นตอนเต็มอยู่ที่ วิธีติดตั้ง Indicator MT4 / MT5 ตัวที่บทความเดิมลิงก์ไว้ถูกถอดจาก MQL5 Market แล้ว ถ้าจะหาตัวใหม่ เลือกตัวที่บอกนิยาม Swing ชัด ๆ
ถ้าอยากดูโครงสร้างราคาหลายไทม์เฟรมพร้อมระดับ SL/TP ที่คำนวณไว้แล้ว โดยไม่ต้องลากเส้นเองทุกคู่ ลองดูที่ AlphaSigs — ใช้เป็นข้อมูลประกอบการตัดสินใจของคุณเอง ไม่ใช่คำสั่งให้เข้าออเดอร์
ความผิดพลาดที่เจอบ่อยเวลาเทรด QM
สรุป QM คืออะไร ในหนึ่งนาที
- QM (Quasimodo Pattern) — รูปแบบกลับตัว: ไหล่ซ้าย H → L → ยอดใหม่ HH → ปิดหลุด L (BOS) → รอเข้าที่ระดับไหล่ซ้าย ฝั่ง Buy กลับด้านทั้งหมด
- QML — ระดับราคาของไหล่ซ้าย ใช้เป็นจุดตั้ง Limit Order · SL เหนือ HH (ฝั่ง Sell) · TP 2R–3R หรือจุด LL
- ต่างจาก Head and Shoulders — ไม่ต้องรอไหล่ขวา และเข้าที่ระดับไหล่ซ้ายแทนการเข้าตอนหลุดเส้นคอ
- บนข้อมูลจริง H1 3 ปี — QM เกิดปีละ 160–180 ครั้งต่อคู่ บ่อยพอ ๆ กับบนกราฟสุ่ม · ราคากลับมาแตะ QML ราว 49% · ถึง 2R ก่อน SL: ยูโร 26.5% ทอง 34.4% เทียบคุ้มทุน 33.3% และอยู่ในช่วงของกราฟสุ่ม
- อินดิเคเตอร์ QM MT4 — ช่วยสแกนหลายคู่ได้เร็ว แต่ผลไม่ดีไปกว่ากติกาที่มันใช้ และเส้น Zigzag วาดใหม่ได้
- ใช้อย่างสมเหตุสมผล — มอง QM เป็นภาษาอธิบายโครงสร้างราคา ไม่ใช่สัญญาณเข้าที่ใช้ได้ด้วยตัวเอง ถ้าจะเพิ่มตัวกรอง ให้วัดเทียบกราฟสุ่มก่อน
ตัวเลขทั้งหมดคำนวณเองจากแท่ง 1 ชั่วโมงของ Binance EUR/USDT (ใช้แทนยูโร) และ PAXG/USDT (ใช้แทนทองคำ) 1 ก.ย. 2023 – 27 ก.ย. 2026 ตลาดละ 26,952 แท่ง · Swing High = High สูงกว่า 5 แท่งซ้ายและไม่ต่ำกว่า 5 แท่งขวา (รู้ผลเมื่อแท่งที่ 5 ทางขวาปิด) สลับ High/Low เก็บจุดสุดขั้ว · QM = HH สูงกว่า H แล้วมีแท่งปิดต่ำกว่า L ก่อนราคาเกิน HH (ฝั่ง Buy กลับด้าน) · เข้าเมื่อราคาแตะ QML ภายใน 48 แท่งหลัง BOS · SL = HH + 0.1 ATR(14) · ดูผลได้ถึง 240 แท่ง · กราฟสุ่ม = สลับลำดับแท่งจริง (seed 20261005 และอีก 19 ชุดสำหรับช่วง) ปัดราคาเป็นหน่วยเดียวกับข้อมูลจริง · ต้นทุนสมมติ: ยูโร 1.2 pip ทอง $0.35 ต่อออเดอร์ไปกลับ · Swing 3 แท่งให้ข้อสรุปเดียวกัน (ยูโร 2R 29.1% ทอง 35.3%) · ข้อมูลคริปโตเทรด 24 ชม. จึงไม่มีช่องว่างวันหยุดแบบโบรก Forex
บทความนี้เป็นเนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน · การเทรด Forex/CFD ใช้เลเวอเรจและอาจขาดทุนเกินเงินที่ตั้งใจไว้ · ผลในอดีตไม่ได้รับประกันผลในอนาคต


ความคิดเห็น
แสดงความคิดเห็น