Harmonic Pattern คืออะไร — อ่านอัตราส่วนฟีโบของ Gartley, Bat, Butterfly, Crab แล้วกางตัวเลขว่าแต่ละแบบต้องชนะกี่เปอร์เซ็นต์ถึงจะเสมอตัว
Harmonic Pattern คือรูปแบบราคา 5 จุด (X-A-B-C-D) ที่ระยะของแต่ละขาต้องตรงกับอัตราส่วนฟีโบนัชชีที่กำหนดไว้ — ถ้าอัตราส่วนครบ จุด D จะกลายเป็นโซนที่คาดว่าราคาจะกลับตัว เรียกว่า PRZ (Potential Reversal Zone) และเป็นจุดที่เทรดเดอร์ใช้เข้าออร์เดอร์ · สิ่งที่บทความ Harmonic ส่วนใหญ่ไม่เขียนคือ อัตราส่วนพวกนั้นไม่ได้บอกแค่ว่าเข้าตรงไหน แต่มันล็อกระยะสต็อปและ R:R ของคุณไว้เรียบร้อยแล้วตั้งแต่ก่อนคุณกดออร์เดอร์ · หน้านี้จะกางเลขให้ดูทีละขั้นว่า Gartley กับ Crab ที่เข้าด้วยกฎเดียวกัน ต้องชนะคนละอัตรากันขนาดไหน แล้ววัดต่อบนกราฟจริง 3 ปีว่า Gartley กับ Bat (ฮาร์โมนิคสองแบบที่เจอบ่อยสุด) ชนะได้ถึงเกณฑ์นั้นหรือไม่
Harmonic Pattern คืออะไร
Harmonic Pattern คือกลุ่มรูปแบบราคาที่ใช้ ตัวเลขฟีโบนัชชี มากำหนดว่าราคาต้องแกว่งไปเท่าไรถึงจะนับว่าเป็นแพทเทิร์นนั้นจริง ไม่ใช่การดูว่า "รูปคล้าย" อย่างเดียว รูปแบบหนึ่งประกอบด้วยจุด 5 จุดเรียงกันเป็น X → A → B → C → D ทำให้เห็นเป็นตัว M ในฝั่งขาลง (bearish) และตัว W ในฝั่งขาขึ้น (bullish)
คนวางโครงนี้ขึ้นมาคือ H. M. Gartley ในหนังสือ Profits in the Stock Market ปี 1935 (รูปแบบที่เขาอธิบายอยู่หน้า 222 จนถูกเรียกติดปากว่า "Gartley 222") ต่อมา Scott Carney เป็นคนใส่ตัวเลขฟีโบเข้าไปให้ทุกจุดและตั้งชื่อรูปแบบเพิ่ม เช่น Bat, Crab, Shark ซึ่งเป็นชุดตัวเลขที่ทุกวันนี้อินดิเคเตอร์ในตลาดใช้กันเกือบทั้งหมด
ตระกูล Harmonic มีแพทเทิร์นอะไรบ้าง
รูปแบบที่มีชื่อและถูกใช้จริงมีราว 9-11 แบบ แล้วแต่ว่าใครนับ แต่ที่เจอบ่อยและอินดิเคเตอร์แทบทุกตัวรองรับคือ 4 แบบนี้ — Gartley, Bat, Butterfly, Crab ทั้งสี่ใช้ป้ายจุดชุดเดียวกัน (X-A-B-C-D) และเข้าที่จุด D เหมือนกัน ต่างกันแค่ว่า D ควรอยู่ลึกแค่ไหนเมื่อเทียบกับขา XA ซึ่งฟังดูเป็นรายละเอียดเล็ก ๆ แต่เดี๋ยวเราจะเห็นว่ามันเปลี่ยนทุกอย่าง

- Gartley — จุด D อยู่ที่ 0.786 ของขา XA คือยังอยู่ในกรอบ XA ไม่หลุดจุด X
- Bat — จุด D ลึกกว่าที่ 0.886 ของ XA เกือบชนจุด X พอดี เป็นแบบที่สต็อปแคบที่สุดในตระกูล
- Butterfly — จุด D ทะลุ จุด X ออกไปที่ 1.27 ของ XA
- Crab — ทะลุไปไกลที่สุดที่ 1.618 ของ XA เป็นแบบที่สต็อปกว้างที่สุด
- Cypher, Shark, Deep Crab, Three Drives — เจอน้อยกว่า และบางแบบใช้ป้ายจุดคนละชุด (Shark ใช้ O-X-A-B-C) ทำให้เอากฎของสี่แบบแรกมาใช้ตรง ๆ ไม่ได้
AB=CD คืออะไร — โครงพื้นฐานที่ทุกแพทเทิร์นต่อยอดมา
ก่อนจะไปถึง 5 จุด ต้องเข้าใจโครง 4 จุดก่อน AB=CD คือรูปแบบที่ราคาแกว่ง 3 ครั้ง — ขา AB ลงมา แล้วเด้งขึ้นเป็น BC (เรียกว่าขาพักหรือ corrective) แล้วลงต่อเป็น CD โดยมีเงื่อนไขว่า CD ควรยาวใกล้เคียงกับ AB และ BC ควรย้อนกลับมา 0.618 หรือ 0.786 ของ AB

เมื่อเติมจุด X เข้าไปข้างหน้า A โครงนี้ก็กลายเป็น XABCD และตัวเลขที่ใส่ให้จุด D คือสิ่งที่แยกว่ามันเป็น Gartley หรือ Bat หรือ Crab · พูดอีกแบบคือ ทุกแพทเทิร์นในตระกูลนี้คือ AB=CD ที่ถูกวัดเทียบกับขา XA อีกชั้นหนึ่ง
ตารางอัตราส่วนฟีโบของแต่ละแพทเทิร์น
นี่คือชุดตัวเลขมาตรฐานที่อินดิเคเตอร์ส่วนใหญ่ใช้ อ่านจากซ้ายไปขวาตามลำดับที่ราคาเดินจริง
| แพทเทิร์น | B ย้อนกลับของ XA | C ย้อนกลับของ AB | CD ขยายจาก BC | D เทียบขา XA |
|---|---|---|---|---|
| Gartley | 0.618 | 0.382–0.886 | 1.13–1.618 | 0.786 (ไม่หลุด X) |
| Bat | 0.382–0.500 | 0.382–0.886 | 1.618–2.618 | 0.886 (เกือบชน X) |
| Butterfly | 0.786 | 0.382–0.886 | 1.618–2.24 | 1.27 (ทะลุ X) |
| Crab | 0.382–0.618 | 0.382–0.886 | 2.618–3.618 | 1.618 (ทะลุ X ไกลสุด) |
| Deep Crab | 0.886 | 0.382–0.886 | 2.24–3.618 | 1.618 |
| Cypher | 0.382–0.618 | 1.13–1.414 ของขา XA | — | 0.786 ของขา XC |
| Shark | ใช้ป้ายจุดคนละชุด (O-X-A-B-C) — จุด B อยู่ที่ 1.13–1.618 ของขา XA | 0.886–1.13 ของขา OX | ||
รูปทรงกำหนด R:R ไว้ก่อนที่คุณจะเข้าแล้ว
ตรงนี้คือหัวใจของหน้านี้ ลองตั้งโจทย์ให้ทุกแพทเทิร์นเท่ากันหมด แล้วดูว่าเกิดอะไรขึ้น
| แพทเทิร์น | จุด D | สต็อป | ระยะเสี่ยง | ระยะกำไรถึงเป้าแรก (0.382 ของ AD) | R:R | ต้องชนะ |
|---|---|---|---|---|---|---|
| Gartley (0.786) | 21.40 | 0.00 | 21.40 | 30.03 | 1.40 | 41.6% |
| Bat (0.886) | 11.40 | 0.00 | 11.40 | 33.85 | 2.97 | 25.2% |
| Butterfly (1.27) | −27.00 | −61.80 | 34.80 | 48.51 | 1.39 | 41.8% |
| Crab (1.618) | −61.80 | −124.00 | 62.20 | 61.81 | 0.99 | 50.2% |
คอลัมน์ระยะกำไรเป็นระยะทาง ไม่ใช่ระดับราคา — ระดับราคาของเป้าหาได้จาก จุด D + ระยะกำไร เช่น Bat เข้าที่ 11.40 เป้าแรกอยู่ที่ราคา 11.40 + 33.85 = 45.25 ส่วน Gartley เข้าที่ 21.40 เป้าแรกอยู่ที่ 21.40 + 30.03 = 51.43
ถ้าถือยาวไปเป้าที่สอง (0.618 ของขา AD) ตัวเลขจะเป็นแบบนี้
| แพทเทิร์น | ระยะกำไรถึงเป้าที่สอง (0.618 ของ AD) | R:R | ต้องชนะ |
|---|---|---|---|
| Gartley | 48.57 | 2.27 | 30.6% |
| Bat | 54.75 | 4.80 | 17.2% |
| Butterfly | 78.49 | 2.26 | 30.7% |
| Crab | 99.99 | 1.61 | 38.3% |
วิธีอ่านช่อง "ต้องชนะ" คือสูตรเดียวกับทุกระบบเทรด — อัตราชนะคุ้มทุน = 1 ÷ (1 + R:R) เช่น Bat ที่ R:R 2.97 ต้องชนะ 1 ÷ 3.97 = 25.2% ส่วน Crab ที่ R:R 0.99 ต้องชนะ 1 ÷ 1.99 = 50.2% (ที่มาของสูตรอยู่ใน Risk Reward Ratio (R:R) คืออะไร)
วางจุด D คลาดแค่ 3% เปลี่ยนอะไรบ้าง
ในทางปฏิบัติไม่มีใครวางจุด D ได้ตรงเป๊ะทุกครั้ง เพราะจุด X และ A ที่คุณเลือกอาจต่างจากคนอื่นไปหนึ่งแท่งเทียน ทำให้ขา XA ยาวไม่เท่ากันตั้งแต่แรก · ลองดูว่าถ้าจุด D ของ Bat คลาดจากนิยามไปแค่ 3 จุด บนขา XA 100 จุด (คือ 3%) จะเกิดอะไรขึ้น
| จุด D ที่วางจริง | ระยะสต็อป | ระยะกำไรถึงเป้าแรก | R:R | ต้องชนะ |
|---|---|---|---|---|
| ลึกกว่านิยาม 3 จุด (D = 8.40) | 8.40 | 34.99 | 4.17 | 19.4% |
| ตรงนิยาม 0.886 (D = 11.40) | 11.40 | 33.85 | 2.97 | 25.2% |
| ตื้นกว่านิยาม 3 จุด (D = 14.40) | 14.40 | 32.70 | 2.27 | 30.6% |
ขยับจุดเดียวไป 6 จุดจากปลายหนึ่งถึงอีกปลายหนึ่ง ทำให้เกณฑ์ผ่านของระบบเปลี่ยนจาก 19.4% เป็น 30.6% หรือ ต่างกัน 1.6 เท่า — และนี่คือสาเหตุที่คนสองคนที่บอกว่า "เทรด Bat เหมือนกัน" ได้ผลลัพธ์คนละเรื่อง ทั้งที่แพทเทิร์นที่มองเห็นเป็นตัวเดียวกัน
สเปรดกินแพทเทิร์นที่สต็อปแคบที่สุดก่อน
Bat ได้ R:R สวยที่สุดในตระกูลเพราะสต็อปแคบ แต่สต็อปแคบก็แปลว่า สเปรดคิดเป็นสัดส่วนของความเสี่ยงได้เยอะที่สุด ด้วย ตารางนี้ใช้ Bat แบบเดิม เข้าซื้อที่ราคา Ask (คือ D บวกสเปรด) ส่วนสต็อปกับเป้าอยู่ที่ราคาเดิม แล้วดูว่าเมื่อขา XA สั้นลง เกณฑ์ผ่านขยับไปทางไหน
| ขนาดขา XA | ระยะสต็อปตามนิยาม | สเปรด 1.2 pip คิดเป็น | R:R หลังสเปรด | ต้องชนะ |
|---|---|---|---|---|
| ไม่คิดสเปรด | — | 0% | 2.97 | 25.2% |
| 800 pip (ประมาณสวิงบน D1) | 91.20 pip | 1.3% ของสต็อป | 2.92 | 25.5% |
| 300 pip (ประมาณสวิงบน H4) | 34.20 pip | 3.5% | 2.83 | 26.1% |
| 100 pip (ประมาณสวิงบน M15–H1) | 11.40 pip | 10.5% | 2.59 | 27.8% |
| 30 pip (ประมาณสวิงบน M5) | 3.42 pip | 35.1% | 1.94 | 34.0% |
อ่านแถวล่างสุดอีกที — ถ้าไปไล่หา Harmonic บนกราฟ M5 ที่ขา XA ยาวแค่ 30 pip คุณจ่ายสเปรดไปแล้วหนึ่งในสามของสต็อปตั้งแต่วินาทีที่เข้า ยังไม่ทันรู้ว่าแพทเทิร์นถูกหรือผิดเลย และเกณฑ์ที่ต้องทำให้ได้ขยับจาก 25.2% เป็น 34.0% · ตัวเลขนี้ใช้สเปรด 1.2 pip ซึ่งเป็นระดับบัญชี standard ทั่วไปของคู่ EURUSD ถ้าคุณเทรดทองหรือคู่เงินที่สเปรดกว้างกว่า ให้เอาสเปรดจริงของโบรกคุณไปแทนแล้วคิดใหม่
Gartley กับ Bat ชนะจริงกี่ครั้ง — วัดจากกราฟจริง 3 ปี
ตารางข้างบนบอกว่า Bat ต้องชนะ 25.2% และ Gartley ต้องชนะ 41.6% ถึงจะเสมอตัว · คำถามต่อมาคือของจริงชนะได้เท่าไร เลยลองให้โค้ดหาแพทเทิร์นสองแบบนี้บนกราฟจริงด้วยกติกาที่เขียนไว้ก่อนรัน แล้วนับผลตามกฎสต็อปและเป้าเดียวกับตาราง
| แพทเทิร์น | เข้าได้ | ถึงเป้าแรก | อัตราชนะจริง | ต้องชนะ (จากรูปทรง) | ผลรวม (R) |
|---|---|---|---|---|---|
| Gartley | 15 | 5 | 33.3% | 41.6% | −2.98 |
| Bat | 16 | 1 | 6.3% | 25.2% | −12.03 |
| รวม | 31 | 6 | 19.4% | — | −15.02 |
แยกตามตลาดแล้วตัวอย่างเหลือตลาดละไม่ถึง 10 ไม้ จึงบอกเป็นจำนวนครั้งเท่านั้น · Gartley: ทอง 3 จาก 8 · EUR 1 จาก 5 · BTC 1 จาก 2 · Bat: ทอง 1 จาก 5 · EUR 0 จาก 4 · BTC 0 จาก 7 · Gartley ขาขึ้นชนะ 4 จาก 6 ส่วนขาลงชนะ 1 จาก 9 แต่จำนวนน้อยเกินกว่าจะสรุปว่าฝั่งไหนดีกว่า
ทำไม Bat แพ้หนักกว่า ทั้งที่ R:R สวยที่สุด
คำตอบอยู่ที่ระยะสต็อปเทียบกับความกว้างปกติของแท่งเทียน (ATR 14 แท่ง ณ ตอนเข้า) — จุด D ของ Bat อยู่ที่ 0.886 ซึ่งห่างจาก X แค่ 11.4% ของขา XA สต็อปเลยแคบกว่าที่ราคาแกว่งตามปกติในแท่งเดียว
| แพทเทิร์น | ระยะสต็อป (มัธยฐาน) | สต็อปแคบกว่า 1 ATR | โดนสต็อปในแท่งที่เข้าเลย | โดนสต็อปภายใน 3 แท่ง |
|---|---|---|---|---|
| Gartley | 1.06 ATR | 5 จาก 15 | 4 จาก 15 | 7 จาก 15 |
| Bat | 0.60 ATR | 14 จาก 16 | 11 จาก 16 | 13 จาก 16 |
ดู Bat บนกราฟจริง — ตัวล่าสุด BTC/USDT H4 วันที่ 17 ส.ค. 2026
ภาพนี้คือแพทเทิร์นตัวล่าสุดที่โค้ดเจอตามเกณฑ์ข้างบน ไม่ได้เลือกตัวที่สวย และผลของมันคือแพ้ · เป็น Bat ขาลง (คาดว่าราคาจะลงจากจุด D) แท่งจริงจาก Binance เวลาเป็นเวลาไทย
- 1X 64,010 — ยอดสวิงวันที่ 13 ส.ค. 11:00 น. จุดตั้งต้นของการวัดทุกอย่าง และเป็นที่วางสต็อป
- 2A 62,535 — จุดต่ำวันที่ 14 ส.ค. 19:00 น. ขา XA ยาว 1,475 ดอลลาร์
- 3B 63,175 — ย้อนขึ้นไป 0.434 ของ XA (เกณฑ์ Bat 0.382–0.500) · สังเกตว่ามีแท่งหลังจากนั้นที่ไส้ขึ้นไปถึง 63,390 แต่ไม่ผ่านกติกาสวิง 3 แท่งซ้ายขวา จึงไม่ถูกนับเป็น B — นี่คือเหตุผลที่ต้องยึดกติกาเดียวทุกครั้ง
- 4C 62,716 — ย้อนลง 0.717 ของ AB · ยืนยันเป็นสวิงตอน 19:00 น. วันที่ 17 ส.ค.
- 5D 63,842 = 0.886 ของ XA — จุดตั้ง Sell Limit · ขา CD ยาว 2.45 เท่าของ BC อยู่ในเกณฑ์ · เป้าแรก 63,343 (เส้นประเขียว) · ระยะสต็อป 168 ดอลลาร์ R:R 2.97
- 6แท่งเดียวผ่านทั้งจุดเข้าและสต็อป — แท่ง 19:00 น. เปิด 63,631 ขึ้นไปถึง 64,227 ปิด 64,200 · ได้ออร์เดอร์ที่ D แล้วโดนสต็อปที่ X ในแท่งเดียวกัน = −1R · หลังจากนั้นราคาขึ้นต่อไปถึง 65,059 ในวันถัดมา และไม่กลับลงไปถึงเป้าภายใน 10 วัน
อัตราส่วนทุกขาเข้าเกณฑ์ Bat ครบ แต่ระยะสต็อป 168 ดอลลาร์แคบกว่าความกว้างเฉลี่ยของแท่ง H4 ช่วงนั้นที่ราว 245 ดอลลาร์ (0.69 ATR) — ตรงกับภาพรวมในตารางก่อนหน้า · ตัวก่อนหน้านี้ของทองคำคือ Gartley ขาขึ้นบน PAXG วันที่ 4 พ.ค. 2026 ซึ่งก็โดนสต็อปในแท่งที่เข้าเช่นกัน
วิธีเข้าออร์เดอร์ที่ PRZ
PRZ (Potential Reversal Zone) ไม่ใช่เส้นเดียว แต่เป็นโซน เพราะระดับฟีโบหลายเส้นมักมาซ้อนกันแถวนั้น เช่นในกรณี Bat จะมีทั้ง 0.886 ของขา XA และปลายของ AB=CD มาชนกัน · การเข้าจึงมีสามแนวทางหลัก
ตั้ง Limit ไว้ที่ขอบโซน
ตั้ง Buy Limit ไว้ที่ระดับ 0.786 หรือ 0.886 แล้วปล่อยให้ราคามาชนเอง · ข้อดีคือได้ราคาดีที่สุดและสต็อปแคบที่สุดตามตาราง · ข้อเสียคือได้ออร์เดอร์ทุกครั้งที่ราคาลงมาถึง รวมทั้งครั้งที่ราคาไม่กลับตัวเลยและวิ่งทะลุต่อ
รอสัญญาณยืนยันก่อนแล้วค่อยเข้า
รอให้เกิดแท่งเทียนกลับตัวหรือสัญญาณ divergence ที่โซนนั้นก่อน แล้วค่อยเข้าด้วย Market · ข้อดีคือกรองเคสที่ทะลุออกไปได้บางส่วน · ข้อเสียคือจุดเข้าขยับสูงขึ้น ทำให้สต็อปกว้างขึ้นและ R:R ต่ำลงจากตาราง — ต้องคิดเลขใหม่ทุกครั้ง ไม่ใช่ใช้ตัวเลขในตำราต่อ
แบ่งเข้าเป็นสองไม้
เข้าไม้แรกที่ขอบโซน อีกไม้เมื่อยืนยัน ทำให้ราคาเฉลี่ยอยู่กลาง ๆ · ต้องคิดขนาดล็อตรวมก่อน ไม่ใช่คิดทีละไม้ ไม่งั้นความเสี่ยงจริงจะเป็นสองเท่าของที่วางแผนไว้
ไม่ว่าเลือกทางไหน สิ่งที่ต้องทำเหมือนกันคือจดว่าเข้าที่ราคาเท่าไรจริง ๆ ไม่ใช่ราคาตามตำรา เพราะตัวเลข R:R ทั้งหมดข้างบนคิดจากการเข้าที่จุด D พอดี ถ้าเข้า Bat ช้าไป 5 จุดบนขา XA 100 จุด (เข้าที่ 16.40 แทนที่จะเป็น 11.40) สต็อปกว้างขึ้นเป็น 16.40 พร้อมกับที่เป้ายังอยู่ที่ราคา 45.25 เท่าเดิม เหลือกำไร 28.85 · R:R ตกจาก 2.97 เหลือ 1.76 และเกณฑ์ผ่านขยับจาก 25.2% เป็น 36.2% ทันที
อินดิเคเตอร์ Harmonic ใช้ยังไงไม่ให้หลอกตัวเอง
สมัยนี้ไม่ต้องนั่งกางฟีโบวัดเองแล้ว มีอินดิเคเตอร์สแกนให้ทั้งใน MT4/MT5 และ TradingView แต่มีสามเรื่องที่ต้องรู้ก่อนเชื่อเส้นที่มันวาดให้

- เส้นที่วาดตอนแท่งยังไม่ปิด เปลี่ยนได้ — อินดิเคเตอร์หลายตัวยอมให้จุด C หรือ D ขยับตามราคาที่ยังวิ่งอยู่ พอแท่งปิดจริงแพทเทิร์นอาจหายไปเลย อาการนี้เรียกว่า repaint · วิธีตรวจ: เลื่อนกราฟย้อนกลับไปดูสัญญาณเก่า ถ้าเห็นแต่แพทเทิร์นที่ "ถูกทุกอัน" แปลว่ามันลบอันที่ผิดทิ้ง (วิธีตรวจแบบละเอียดอยู่ใน บทความอินดิเคเตอร์แนวรับแนวต้าน หัวข้อวิธีตรวจ repaint)
- ค่า tolerance เป็นตัวตัดสินว่าคุณจะเจอกี่แพทเทิร์นต่อวัน — อินดิเคเตอร์เกือบทุกตัวมีช่องให้ตั้งว่ายอมให้คลาดจากตัวเลขฟีโบได้กี่เปอร์เซ็นต์ ตั้งหลวมก็เจอเยอะแต่แพทเทิร์นเพี้ยน ตั้งแน่นก็เจอน้อยแต่ตรงนิยาม · ตารางในหัวข้อ "คลาดแค่ 3%" ข้างบนคือสิ่งที่ค่านี้ทำกับ R:R ของคุณโดยตรง
- อินดิเคเตอร์ไม่ได้บอกว่าควรเข้า — มันบอกแค่ว่ารูปทรงเข้าเกณฑ์ ส่วนจะเข้าหรือไม่ยังต้องดูบริบทเอง เช่นตรงกับแนวรับแนวต้านเดิมไหม อยู่ในทิศทางเดียวกับไทม์เฟรมใหญ่หรือสวนทาง
ทวนนิยาม Harmonic แบบสั้นใน Academy ของ AlphaSignals
ถ้าอยากได้นิยามแบบย่อพร้อมแผนภาพ X-A-B-C-D ไว้เปิดดูเร็ว ๆ ตอนอยู่หน้ากราฟ ในคลังศัพท์ของ AlphaSignals Academy มีหน้าของ Harmonic Pattern โดยเฉพาะ เปิดได้โดยไม่ต้องสมัคร
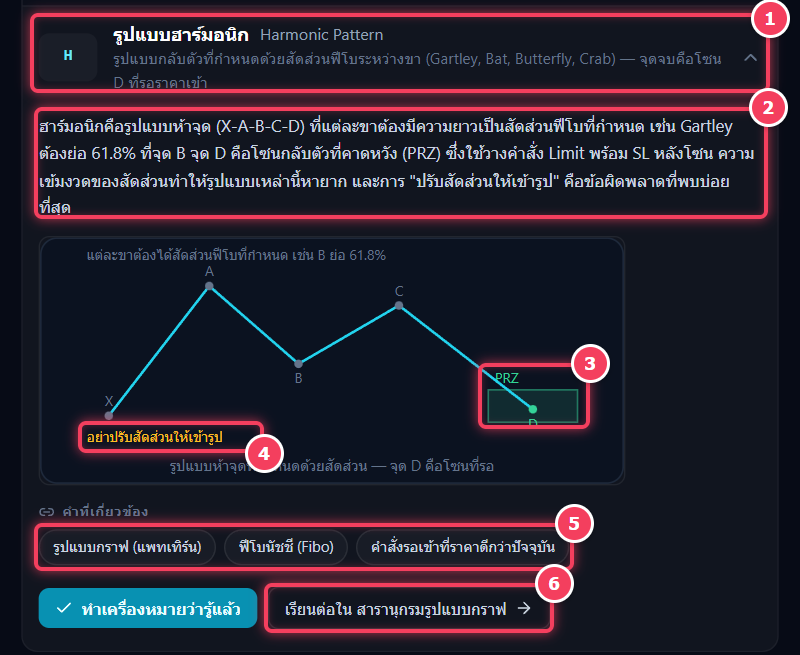
- 1หัวข้อคำศัพท์ — ชื่อไทย "รูปแบบฮาร์มอนิก" คู่ชื่ออังกฤษ และสรุปหนึ่งบรรทัด กดที่แถวนี้เพื่อเปิดหรือปิดรายละเอียด
- 2นิยาม — รูปแบบห้าจุดที่แต่ละขาต้องเป็นสัดส่วนฟีโบ และจุด D คือโซนตั้ง Limit พร้อม SL หลังโซน ตรงกับหัวข้อต้น ๆ ของหน้านี้
- 3PRZ ที่จุด D — กล่องเขียวคือโซนที่รอราคาเข้า ไม่ใช่เส้นเดียว (อธิบายไว้ในหัวข้อวิธีเข้าออร์เดอร์ที่ PRZ)
- 4"อย่าปรับสัดส่วนให้เข้ารูป" — คำเตือนเดียวกับหัวข้อ "วางจุด D คลาดแค่ 3%" ของหน้านี้
- 5คำที่เกี่ยวข้อง — กดไปอ่าน รูปแบบกราฟ · ฟีโบนัชชี · คำสั่งรอเข้า (Limit) ต่อได้ทันที
- 6เรียนต่อ — ปุ่มพาไปสารานุกรมรูปแบบกราฟ ที่มีแผนภาพของแต่ละแพทเทิร์น
- เปิดลิงก์ alphasigs.net/academy ลิงก์นี้พาไปที่คำว่า Harmonic ในคลังศัพท์ให้เลย
- กดแถว รูปแบบฮาร์มอนิก ให้กางออก (กรอบ 1) ถ้ายังไม่กาง
- อ่านนิยามกับแผนภาพ (กรอบ 2–4) แล้วกดชิป ฟีโบนัชชี (Fibo) ในกรอบ 5 ถ้าต้องการทวนวิธีวัดระดับฟีโบ
- กด ทำเครื่องหมายว่ารู้แล้ว เมื่ออ่านจบ หรือ เรียนต่อใน สารานุกรมรูปแบบกราฟ (กรอบ 6) เพื่อดูแพทเทิร์นอื่นต่อ
ข้อผิดพลาดที่เจอบ่อยที่สุด
- นับ Harmonic รวมเป็นสถิติเดียว — เกณฑ์ผ่านของ Bat กับ Crab ต่างกันเท่าตัว เอามารวมกันแล้วดูอัตราชนะรวมจะแปลผลไม่ได้เลย ต้องแยกตามชนิด
- เลื่อนสต็อปให้กว้างขึ้นเพราะ "ราคาเกือบชน" — พอสต็อปกว้างขึ้น R:R ตกทันที Bat ที่ขยับสต็อปจาก 11.40 เป็น 20.00 จะเหลือ R:R 1.69 และต้องชนะ 37.1% แทนที่จะเป็น 25.2%
- เข้าเพราะรูปคล้าย โดยไม่วัดตัวเลข — รูปตัว M กับ W เกิดตลอดเวลาบนทุกกราฟ สิ่งที่ทำให้มันเป็น Harmonic คือตัวเลขในตารางข้างบน ไม่ใช่รูปทรง
- หาแพทเทิร์นบนไทม์เฟรมเล็กเกินไป — ดูตารางสเปรดอีกครั้ง แถว M5 ต้นทุนกินสต็อปไป 35%
- เลือกจุด X และ A ตามความรู้สึก — สองจุดนี้เป็นฐานของการวัดทุกอย่าง ถ้าเลือกคนละที่ ตัวเลขที่ได้จะคนละชุดกันหมด ควรยึดกฎเดียวกันทุกครั้ง เช่นใช้ยอดสวิงที่มีแท่งซ้ายขวายืนยัน (อ่านต่อเรื่องการอ่านโครงสร้างที่ แพทเทิร์นกลับตัว คืออะไร และ ทฤษฎี Elliott Wave)
สรุป
Harmonic Pattern คือรูปแบบราคา 5 จุดที่ใช้อัตราส่วนฟีโบนัชชีกำหนดว่าแต่ละขาต้องยาวเท่าไร จุด D คือจุดเข้า และสิ่งที่แยกแต่ละแพทเทิร์นออกจากกันคือความลึกของ D เทียบกับขา XA · เมื่อกางเลขออกมาจะเห็นว่า รูปทรงเป็นตัวกำหนด R:R ไปแล้วก่อนที่คุณจะตัดสินใจอะไรทั้งสิ้น — Bat ต้องชนะ 25.2% ส่วน Crab ต้องชนะ 50.2% ที่เป้าเดียวกัน · และค่าที่ดูเหมือนรายละเอียดยิบย่อยอย่าง tolerance 3% หรือสเปรด 1.2 pip ก็ขยับเกณฑ์ผ่านได้ทีละหลายเปอร์เซ็นต์ · พอวัดบนกราฟจริง 3 ปี Gartley ถึงเป้า 5 จาก 15 ครั้ง (ต้องการ 41.6%) และ Bat ถึงเป้าแค่ 1 จาก 16 ครั้ง (ต้องการ 25.2%) เพราะสต็อปของ Bat แคบกว่าระยะแกว่งปกติของแท่ง H4 แท่งเดียว
สิ่งที่ควรทำต่อจากหน้านี้คือเปิดสถิติของตัวเองแล้วแยกตามชนิดแพทเทิร์น เทียบกับคอลัมน์ "ต้องชนะ" ในตาราง ถ้าแบบไหนยังไม่ถึงเกณฑ์ก็ตัดออก ดีกว่าไล่หาให้ครบทุกแบบ · ถ้าอยากได้จุดเข้า จุดหยุด และเป้าที่เป็นตัวเลขพร้อมคิด R:R ต่อได้เลย ลองดูที่ alphasigs.net
บทความนี้เป็นเนื้อหาให้ความรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุน · ตารางอัตราส่วนและ R:R เป็นการคำนวณจากฟีโบนัชชีมาตรฐานภายใต้สมมติฐานที่ระบุไว้ในแต่ละตาราง · ผลวัด Gartley/Bat มาจากแท่ง H4 ของ Binance (PAXG · EUR/USDT · BTC/USDT) 4 พ.ย. 2023 – 3 พ.ย. 2026 ตามเกณฑ์ที่ระบุ ยังไม่หักต้นทุน เป็นตัวอย่าง 31 ไม้ซึ่งยังน้อย ผลในอดีตไม่ได้บอกผลในอนาคต · การเทรดมีความเสี่ยงที่จะขาดทุน โปรดทดสอบด้วยบัญชีทดลองก่อนเสมอ


ความคิดเห็น
แสดงความคิดเห็น