DBR และ RBD คืออะไร — วิธีอ่านโซนกลับตัว Drop Base Rally และ Rally Base Drop ให้เป็นตัวเลข
DBR คือ Drop Base Rally — ราคาวิ่งลง (Drop) แล้วหยุดพักสร้างฐาน (Base) แล้วกลับตัววิ่งขึ้น (Rally) ฐานตรงกลางคือ โซน Demand ส่วน RBD คือ Rally Base Drop ซึ่งเป็นภาพกลับด้านกันทุกอย่าง และฐานตรงกลางคือ โซน Supply
จุดที่ทำให้สองรูปแบบนี้ต่างจากพี่น้องอีกคู่หนึ่งคือ ทิศทางก่อนเข้าฐานกับทิศทางหลังออกจากฐาน สวนทางกัน — จึงเป็นรูปแบบ กลับตัว (reversal) ไม่ใช่รูปแบบไปต่อ บทความนี้อธิบายวิธีตีกรอบโซนให้ได้ตัวเลข เงื่อนไขที่แยก "กลับตัวจริง" ออกจาก "แค่ย่อพัก" และตารางที่แสดงว่าความสูงของโซนกำหนดอัตราส่วนเสี่ยงต่อผลตอบแทนทั้งหมด — ไม่ใช่ความสวยของรูปแบบ
DBR และ RBD คืออะไร — อ่านจากลำดับสามคำ
ทั้งชุดนี้ใช้คำอธิบายพฤติกรรมราคาแค่สามคำ ต่อกันเป็นลำดับแล้วได้ความหมายทันที ถ้าแยกสามคำนี้ไม่ออก จะตีกรอบโซนผิดตั้งแต่ต้น
Drop — ราคาวิ่งลงเร็ว
แท่งเทียนตัวยาวลงต่อเนื่อง แรงขายชนะแรงซื้อชัดเจน ช่วงนี้คือช่วง ไม่สมดุล (imbalance)
Base — ราคาพัก สร้างฐาน
แท่งตัวเล็ก แกว่งแคบ แรงซื้อกับแรงขายพอ ๆ กัน ช่วงนี้คือช่วง สมดุล (balance) และเป็นจุดที่คำสั่งซื้อขายค้างสะสม
Rally — ราคาวิ่งขึ้นเร็ว
ภาพกลับด้านของ Drop แท่งเทียนตัวยาวขึ้น แรงซื้อชนะแรงขาย
เอามาเรียงต่อกัน: Drop → Base → Rally แปลว่าราคาลงมา หยุดพักที่ตรงนี้ แล้วเปลี่ยนใจวิ่งกลับขึ้นไป นั่นบอกว่าที่ฐานตรงนั้นมีแรงซื้อมากพอจะหยุดขาลงได้ จึงเรียกฐานนั้นว่า โซน Demand — และ Rally → Base → Drop คือภาพกลับด้าน ฐานกลายเป็น โซน Supply

DBR / RBD ต่างจาก RBR / DBD อย่างไร
ตระกูลนี้มี 4 รูปแบบ และแบ่งออกเป็นสองกลุ่มชัดเจน กลุ่มที่ ทิศทางเข้าและออกเหมือนกัน คือรูปแบบไปต่อตามเทรนด์ ส่วนกลุ่มที่ ทิศทางเข้าและออกสวนกัน คือรูปแบบกลับตัว ซึ่งเป็นกลุ่มที่บทความนี้พูดถึง
| รูปแบบ | ลำดับราคา | ฐานกลายเป็น | ประเภท | ใช้มองหาอะไร |
|---|---|---|---|---|
| DBR — Drop Base Rally | ลง → พัก → ขึ้น | โซน Demand | กลับตัว | จุดที่ขาลงหมดแรง |
| RBD — Rally Base Drop | ขึ้น → พัก → ลง | โซน Supply | กลับตัว | จุดที่ขาขึ้นหมดแรง |
| RBR — Rally Base Rally | ขึ้น → พัก → ขึ้น | โซน Demand | ไปต่อ | จุดเข้าตามเทรนด์ขาขึ้น |
| DBD — Drop Base Drop | ลง → พัก → ลง | โซน Supply | ไปต่อ | จุดเข้าตามเทรนด์ขาลง |
โซนกลับตัวพลาดบ่อยกว่าโซนไปต่อจริงไหม
ข้อแตกต่างนี้ไม่ใช่เรื่องรูปทรง แต่เป็นเรื่องว่ากำลังทำอะไรอยู่ RBR และ DBD คือการเข้า ตามทิศทางที่ตลาดกำลังไปอยู่แล้ว ส่วน DBR และ RBD คือการเข้า สวนทิศทางที่เพิ่งวิ่งมา — งานที่ยากกว่าโดยธรรมชาติ
ตรรกะนี้ฟังขึ้น แต่พอวัดด้วยเกณฑ์เดียวกันแล้ว ผลต่างเล็กกว่าที่คิด: แตะครั้งแรกของ DBR / RBD ถึงเป้า 94/316 = 29.7% ส่วน RBR / DBD ถึงเป้า 92/300 = 30.7% ส่วนต่าง 1 จุดนี้อยู่ในระดับความบังเอิญ (ความคลาดเคลื่อนของแต่ละฝั่งราว ±2.6 จุด) ฉบับก่อนของบทความนี้เขียนว่าโซนกลับตัวพลาดบ่อยกว่า ซึ่งข้อมูลชุดนี้ไม่ได้ยืนยัน สิ่งที่พูดได้คือทั้งสองฝั่งยังไม่ถึงจุดเสมอตัว
3 เงื่อนไขที่ตำรามักใช้แยก "กลับตัวจริง" ออกจาก "แค่ย่อพัก" — วัดแล้วได้อะไร
เงื่อนไขสามข้อนี้ตรวจได้ด้วยตาบนกราฟ ไม่ต้องใช้อินดิเคเตอร์เพิ่ม ฉบับก่อนเขียนเหมือนเป็นกฎตายตัว รอบนี้เราวัดทุกข้อ ผลอยู่ท้ายแต่ละข้อ
- ขาที่ออกจากฐานแรงกว่าขาที่เข้าฐาน — ถ้าราคาลงมาด้วยแท่งยาวแล้วกลับขึ้นแบบเอื่อย ๆ มักถูกอ่านว่าเป็นแค่การเด้ง ผลวัด: แรงกว่า 53/179 = 29.6% · ไม่แรงกว่า 41/137 = 29.9% ⇒ ไม่เห็นความต่าง
- ทำลายโครงสร้างเดิมก่อนราคากลับมาแตะโซน — DBR ต้องปิดเหนือยอดสวิงก่อนหน้า · RBD ต้องปิดใต้ก้นสวิงก่อนหน้า (เราวัดด้วยยอด/ก้นของ 20 แท่งก่อนขาเข้า) ผลวัด: ทะลุ 31/95 = 32.6% −2R · ไม่ทะลุ 63/221 = 28.5% −32R ⇒ ดีขึ้นเล็กน้อยแต่ยังอยู่ในระดับความบังเอิญ และไปคนละทางในแต่ละตลาด
- "ฐานต้องยังไม่ถูกใช้งาน" — ตำราส่วนใหญ่บอกว่าแตะครั้งแรกแรงสุด ครั้งต่อไปอ่อนลงเสมอ ฉบับก่อนของเราก็เขียนแบบนั้น ผลวัด: ไม่สนับสนุน แตะครั้งแรก 29.7% ส่วนแตะครั้งที่สอง 39/73 = 53.4% (อ่านเงื่อนไขและข้อควรระวังในหัวข้อผลวัด)
DBR และ RBD ชนะจริงกี่ครั้ง — วัดจากกราฟจริง 3 ปี
| แตะครั้งแรก | ถึงเป้า | รวม R | สุ่มเข้า |
|---|---|---|---|
| ทั้งหมด | 94/316 29.7% | −34 | 31.1% |
| DBR | 49/142 34.5% | +5 | 36.3% |
| RBD | 45/174 25.9% | −39 | 26.8% |
| ทอง | 18/67 26.9% | −13 | 30.7% |
| EUR | 31/118 26.3% | −25 | 31.1% |
| BTC | 45/131 34.4% | +4 | 31.1% |
DBR ดูดีกว่า RBD แต่การสุ่มเข้าฝั่งซื้อในช่วงเดียวกันก็ดีกว่าฝั่งขายด้วย (36.3% เทียบ 26.8%) เพราะตลาดเหล่านี้เป็นขาขึ้นในช่วงที่วัด เมื่อเทียบกับฐานของฝั่งตัวเองแล้ว ทั้ง DBR และ RBD ต่ำกว่าการสุ่มเข้าเล็กน้อย จึงสรุปไม่ได้ว่า DBR เป็นรูปแบบที่ดีกว่า ส่วนต่างระหว่าง 29.7% กับ 31.1% ก็เล็กกว่าความคลาดเคลื่อน (±2.6 จุด) ⇒ คำที่ตรงที่สุดคือ "ไม่เห็นความได้เปรียบ" ไม่ใช่ "แย่กว่าสุ่ม"
ไม้ราว 1 ใน 3 จบในแท่งที่เข้า
104 จาก 316 ไม้ (33%) โดนสต็อปในแท่ง H4 เดียวกับที่เข้า เพราะสต็อปมัธยฐานอยู่ที่ 0.86 ATR ซึ่งแคบกว่าความกว้างของแท่งปกติ เมื่อแบ่งตามระยะสต็อปได้ผลแบบนี้
| ระยะสต็อป | ถึงเป้า | รวม R | โดนแท่งที่เข้า |
|---|---|---|---|
| <0.75 ATR | 30/121 24.8% | −31 | 64 |
| 0.75–1.25 | 52/136 38.2% | +20 | 30 |
| ≥1.25 ATR | 12/59 20.3% | −23 | 10 |
กลุ่มกลางเป็นบวก แต่เราแบ่งกลุ่มหลังจากเก็บข้อมูลแล้วและยังไม่หักต้นทุน จึงยังไม่ควรยกเป็นกฎ ที่บอกได้ชัดกว่าคือโซนที่แคบมากโดนกินในแท่งเดียวบ่อยมาก ซึ่งตรงกับหัวข้อ "โซนแคบไม่ได้แปลว่าดีเสมอไป" ด้านล่าง
แตะครั้งที่สองชนะมากกว่าครั้งแรก — แต่ยังไม่ใช่กฎ
เรานับเฉพาะโซนที่รอดจากการแตะครั้งแรก ราคาวิ่งออกไปอย่างน้อย 1R แล้วกลับมาแตะใหม่โดยยังไม่ลงไปชนสต็อป ได้ 39/73 = 53.4% รวม +44R เทียบกับการสุ่มเข้า 34.5% ตัวเลขนี้ขัดกับที่ตำราส่วนใหญ่บอก แต่มีข้อควรระวัง 3 ข้อ
- แต่ละปีไม่เท่ากัน — 2024 ได้ 19/29 · 2025 ได้ 15/25 · 2026 เหลือ 5/16 (2023 มี 3 ไม้ แพ้ทั้ง 3)
- จำนวนน้อยเมื่อแยกตลาด — ทอง 9/15 · EUR 12/26 · BTC 18/32
- รูปแบบฝั่งไปต่อได้น้อยกว่ามาก — RBR / DBD แตะครั้งที่สองได้ 30/76 = 39.5% ด้วยวิธีเดียวกัน
ทำไมเราไม่นับจาก H4 อย่างเดียว
รอบแรกเราวัดจาก H4 ล้วนและนับสต็อปก่อนเมื่อถึงทั้งคู่ในแท่งเดียว ได้ 88/316 = 27.8% −52R ต่อมาเจอกรณีในภาพข้างบน จึงไล่แท่งที่กำกวม 130 ไม้ใหม่ด้วยแท่ง 1 นาที ผลเปลี่ยน 7 ไม้ ตัวเลขในบทความนี้เป็นค่าหลังแก้ทั้งหมด (ถ้านาทีเดียวถึงทั้งคู่ยังนับสต็อป) ส่วนการสุ่มเข้ายังใช้ H4 จึงมีความเอนเอียงไปทางแพ้เล็กน้อยเหลืออยู่ ตัวเลขบนหน้า RBR ที่เผยแพร่ก่อนหน้า (88/300 = 29.3%) ยังเป็นค่า H4 ล้วน
วิธีตีกรอบโซน DBR / RBD ให้ได้ตัวเลข
โซนที่กะเอาจะกว้างเกินจริงเสมอ และโซนที่กว้างเกินจริงทำให้จุดตัดขาดทุนไกลออกไปโดยไม่จำเป็น กติกาที่ใช้ได้จริงมีสามข้อ
- นับเฉพาะแท่งที่เป็นฐานจริง — แท่งตัวเล็กแกว่งแคบที่อยู่ติดกัน โดยทั่วไป 1-5 แท่ง ถ้าเกิน 6-8 แท่งขึ้นไป มันเริ่มเป็นช่วงสะสมยาว ไม่ใช่ฐานที่คมแล้ว
- ขอบที่ราคาจะมาแตะก่อน (proximal) — สำหรับ DBR คือ ราคาสูงสุดของตัวแท่ง ในฐาน จุดนี้คือจุดที่ใช้เป็นราคาเข้า
- ขอบไกล (distal) — สำหรับ DBR คือ ราคาต่ำสุดรวมไส้เทียน ของฐาน ต้องกินไส้ เพราะไส้คือระดับที่ราคาเคยไปถึงจริง จุดตัดขาดทุนต้องอยู่ต่ำกว่าขอบนี้ ไม่ใช่ที่ขอบพอดี
เมื่อได้สองขอบแล้ว ทุกอย่างที่เหลือคือเลขคณิต ตัวอย่างที่ใช้ทั้งบทความนี้ตั้งไว้แบบนี้ (ตัวเลขสมมติเพื่อให้คำนวณตามได้):
| รายการ | วิธีคิด | ค่า |
|---|---|---|
| ขอบบนโซน (proximal) = ราคาเข้า | สูงสุดของตัวแท่งในฐาน | 1,988.0 |
| ขอบล่างโซน (distal) | ต่ำสุดรวมไส้ | 1,980.0 |
| ความสูงโซน | 1,988.0 − 1,980.0 | 8.0 จุด |
| กันชนใต้โซน | 20% ของความสูงโซน = 0.2 × 8.0 | 1.6 จุด |
| จุดตัดขาดทุน | 1,980.0 − 1.6 | 1,978.4 |
| ระยะเสี่ยง | 1,988.0 − 1,978.4 | 9.6 จุด |
| เป้าหมาย (จุดเริ่มของขาลง) | — | 2,030.0 |
| ระยะกำไร | 2,030.0 − 1,988.0 | 42.0 จุด |
| อัตราส่วนเสี่ยงต่อผลตอบแทน | 42.0 ÷ 9.6 | 1 : 4.38 |
| อัตราชนะที่ต้องมีถึงจะเสมอตัว | 1 ÷ (1 + 4.38) | 18.6% |
ความสูงของโซนคือสิ่งที่กำหนดทุกอย่าง
ถ้าล็อกราคาเข้าไว้ที่ 1,988.0 และเป้าหมายไว้ที่ 2,030.0 ระยะกำไรจะคงที่ที่ 42.0 จุดเสมอ สิ่งเดียวที่เปลี่ยนได้คือระยะเสี่ยง ซึ่งมาจากความสูงของโซนล้วน ๆ เมื่อกันชนตั้งไว้ที่ 20% ของความสูงโซน ระยะเสี่ยงจะเท่ากับ 1.2 × ความสูงโซน พอดี ทำให้ความสัมพันธ์ทั้งหมดยุบเหลือสูตรเดียว
| ความสูงโซน | ขอบล่าง | จุดตัดขาดทุน | ระยะเสี่ยง | R:R | อัตราชนะที่เสมอตัว | สเปรด 0.30 คิดเป็นกี่ % ของความเสี่ยง |
|---|---|---|---|---|---|---|
| 3.0 | 1,985.0 | 1,984.4 | 3.6 | 1 : 11.67 | 7.9% | 8.3% |
| 5.0 | 1,983.0 | 1,982.0 | 6.0 | 1 : 7.00 | 12.5% | 5.0% |
| 8.0 | 1,980.0 | 1,978.4 | 9.6 | 1 : 4.38 | 18.6% | 3.1% |
| 12.0 | 1,976.0 | 1,973.6 | 14.4 | 1 : 2.92 | 25.5% | 2.1% |
| 20.0 | 1,968.0 | 1,964.0 | 24.0 | 1 : 1.75 | 36.4% | 1.3% |
| 30.0 | 1,958.0 | 1,952.0 | 36.0 | 1 : 1.17 | 46.2% | 0.8% |
ทุกแถวคำนวณจากราคาเข้า 1,988.0 · เป้าหมาย 2,030.0 · กันชน 20% ของความสูงโซน · สเปรดสมมติ 0.30 จุด ⇒ ตรวจตามได้ทุกช่อง
โซนแคบไม่ได้แปลว่าดีเสมอไป
อ่านตารางแถวบนสุดแล้วอาจสรุปว่า "งั้นก็หาโซนที่แคบที่สุด" ซึ่งไม่ถูก เพราะคอลัมน์สุดท้ายเดินสวนทางกับ R:R เสมอ
- ต้นทุนกินสัดส่วนมากขึ้นเมื่อโซนแคบ — ที่โซนสูง 3.0 จุด สเปรด 0.30 คิดเป็น 8.3% ของความเสี่ยงทั้งก้อน แต่ที่โซนสูง 30.0 จุด เหลือ 0.8% ยิ่งระยะเสี่ยงสั้น ต้นทุนคงที่ยิ่งมีน้ำหนัก
- โซนแคบโดนสะกิดง่ายกว่า — จุดตัดขาดทุนที่ห่างจากราคาเข้าแค่ 3.6 จุดบนทองคำ อยู่ในระยะที่ความผันผวนปกติของช่วงข่าวเดินผ่านได้สบาย ๆ อัตราส่วนที่สวยบนกระดาษจึงแลกมาด้วยจำนวนครั้งที่โดนตัดขาดทุนถี่ขึ้น
- อย่าบีบโซนให้แคบเอง — การตัดไส้เทียนทิ้งเพื่อให้โซนดูแคบลง ไม่ได้ทำให้ความเสี่ยงจริงลดลง มันแค่ย้ายจุดตัดขาดทุนขึ้นมาอยู่ในระยะที่ราคาเคยไปถึงมาแล้ว
ถ้าอยากเห็นว่าเงื่อนไขแบบเดียวกันนี้ถูกนำไปคิดเป็นสัญญาณที่มีตัวเลขกำกับอย่างไร ลองดูตัวอย่างได้ที่ AlphaSigs ซึ่งแสดงระยะเสี่ยงและอัตราส่วนของทุกสัญญาณไว้ตั้งแต่ต้น
ดู DBR และ RBD บนกราฟ MT5 จริง — 2 ตัวล่าสุดของทองคำ H4
เราไม่ได้เลือกตัวที่สวย นี่คือ 2 ตัวล่าสุดที่ผ่านเกณฑ์เดียวกับหัวข้อผลวัด บน XAUUSD H4 ของโบรก ณ วันที่ 6 พ.ย. 2026 (สองไม้นี้เป็นตัวอย่างประกอบ ไม่ได้นับรวมใน 316 ไม้ของ Binance เพราะแท่งของโบรกกับ Binance เปิดคนละเวลาและราคาต่างกันเล็กน้อย) เวลาในภาพเป็นเวลาเซิร์ฟเวอร์ MT5
DBR ตัวล่าสุด — ถึงเป้า +2R
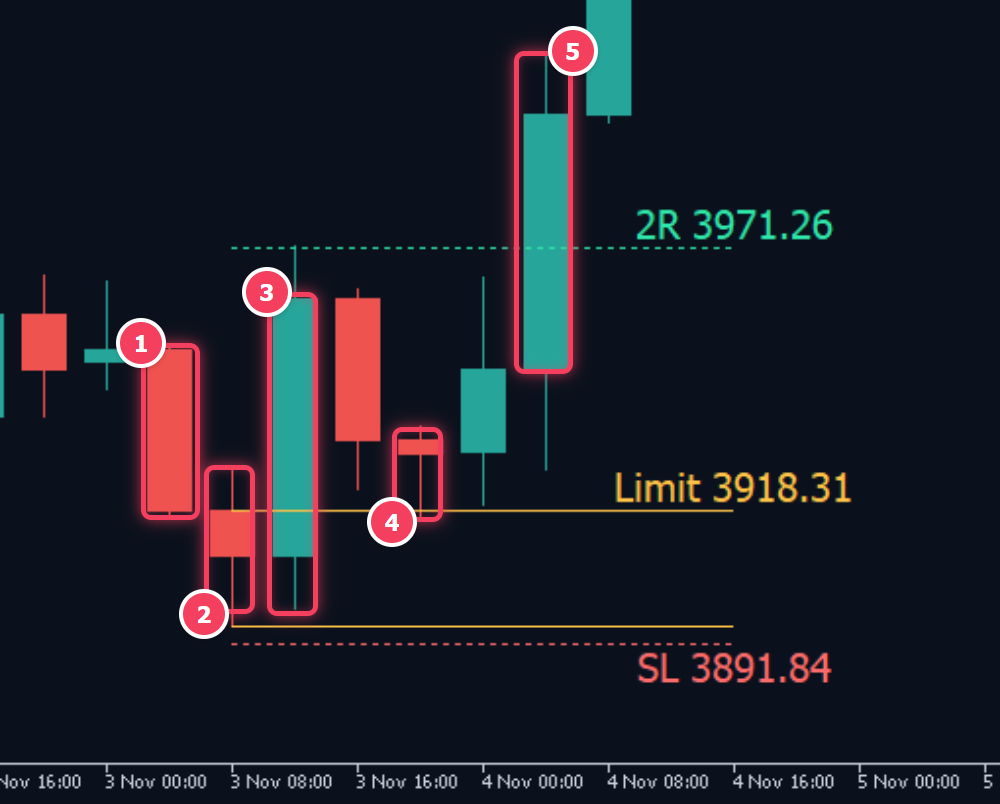
- 1Drop แท่ง 3 พ.ย. 04:00 เปิด 3,950.78 ปิด 3,918.42
- 2Base แท่งเดียว 08:00 เนื้อเทียนบนสุด 3,918.31 = เส้นเหลืองบน · low 3,895.43 = เส้นเหลืองล่าง
- 3Rally แท่ง 12:00 ปิด 3,960.99 เหนือ high ของฐาน 3,927.19 ⇒ โซนสมบูรณ์
- 4แตะโซน แท่ง 20:00 low 3,917.46 ⇒ เข้าที่ 3,918.31 · สต็อป 3,891.84 · ระยะเสี่ยง 26.47 ดอลลาร์ (0.74 ATR) · เป้า 2R 3,971.26
- 5ถึงเป้า แท่ง 4 พ.ย. 04:00 high 4,009.87 โดยไม่แตะสต็อปเลย
ไม้นี้ขาออกแรงกว่าขาเข้า แต่ก่อนแตะโซน ยังไม่ปิดเหนือยอดสวิงเดิม 3,970.48 ถ้ายึดเงื่อนไขทะลุโครงสร้างจะไม่ได้เข้า ตัวอย่างเดียวบอกอะไรไม่ได้มาก แต่เตือนได้ว่าเงื่อนไขไม่ได้ตัดแค่ไม้แพ้
RBD ก่อนหน้า — ไม้เดียวกันแพ้หรือชนะ ขึ้นกับว่าดูไทม์เฟรมไหน
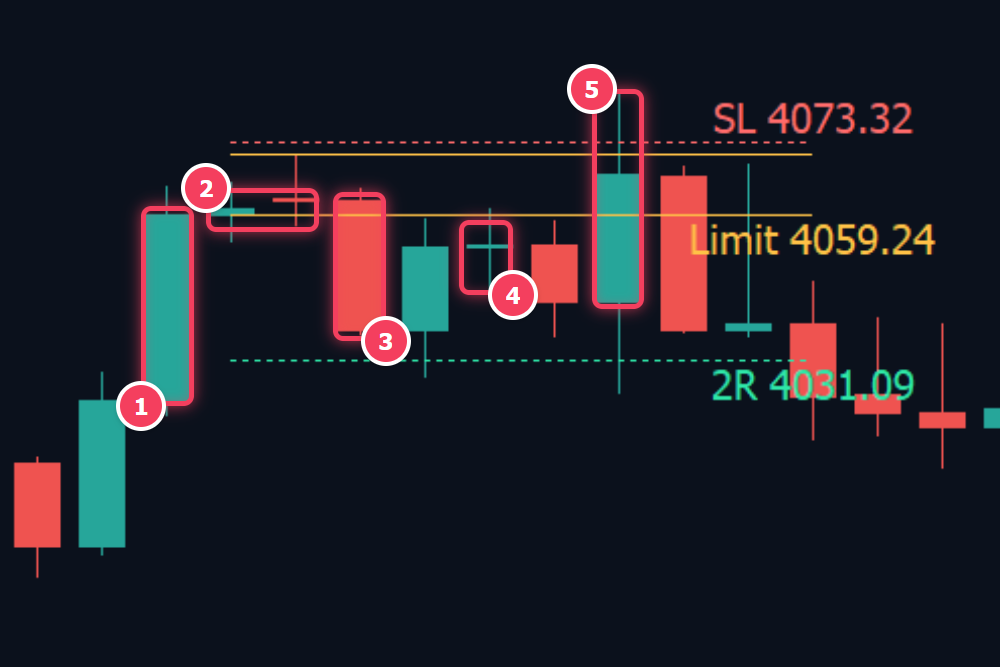
- 1Rally แท่ง 27 ต.ค. 16:00 เปิด 4,023.00 ปิด 4,059.24
- 2Base 2 แท่ง (27 ต.ค. 20:00 และ 28 ต.ค. 00:00) เนื้อเทียนล่างสุด 4,059.24 · high 4,070.95
- 3Drop แท่ง 28 ต.ค. 04:00 ปิด 4,036.88 ใต้ low ของฐาน 4,054.15 แต่เนื้อเทียนสั้นกว่าขาเข้า
- 4แตะโซน แท่ง 12:00 high 4,060.41 ⇒ เข้า Sell ที่ 4,059.24 · สต็อป 4,073.32 · ระยะเสี่ยง 14.08 ดอลลาร์ (0.60 ATR) · เป้า 4,031.09
- 5แท่งเดียวถึงทั้งคู่ แท่ง 20:00 low 4,024.58 และ high 4,082.89 ⇒ กติกา H4 นับ −1R แต่ M15 เห็นเป้ามาก่อน = +2R (ดูภาพเคลื่อนไหวในหัวข้อผลวัด)
สต็อปแคบ 0.60 ATR เจอแท่งที่กว้าง 58 ดอลลาร์ ทำให้ผลลัพธ์ขึ้นกับลำดับภายในแท่งล้วน ๆ และถ้าเป้าไกลกว่านี้เกิน 6.51 ดอลลาร์ ไม้เดียวกันจะไม่ถึงเป้าก่อนโดนสต็อป
ทำตามบน MT5 ทีละขั้น
- เปิดกราฟ File → New Chart เลือกสัญลักษณ์ แล้วกดปุ่ม H4 ดูเฉพาะแท่งที่ปิดแล้ว
- กด View → Data Window (หรือ Ctrl+D) ชี้เมาส์ที่แท่งฐานเพื่ออ่านเปิด สูง ต่ำ ปิด เป็นตัวเลขจริง
- ตีกรอบด้วย Insert → Objects → Shapes → Rectangle จากขอบเนื้อเทียนของฐานถึงไส้เทียนด้านไกล
- ใส่สต็อปและเป้าด้วย Insert → Objects → Lines → Horizontal Line แล้วดับเบิลคลิกเส้นเพื่อพิมพ์ราคาที่คำนวณไว้
- ถ้าแท่งเดียวแตะทั้งสองเส้น กดปุ่ม M15 ดูลำดับจริงก่อนจดผลลงสมุด อย่าเดาจาก H4
กับดักที่ทำให้ DBR / RBD ใช้ไม่ได้ผล
ตีโซนบนกราฟที่ยังไม่จบแท่ง
ฐานที่เห็นระหว่างแท่งกำลังวิ่งอาจเปลี่ยนรูปทั้งหมดตอนปิดแท่ง ตีกรอบจากแท่งที่ปิดแล้วเท่านั้น
นับแท่งฐานเยอะเกินไป
กวาดเอาแท่ง 10-15 แท่งมาเป็นฐานเดียว ได้โซนกว้างจนอัตราส่วนไม่เหลือ ตามตารางข้างบน โซน 30 จุดเหลือ R:R แค่ 1 : 1.17
คิดว่าเงื่อนไขยืนยันแก้ได้ทุกอย่าง
โซนที่ทะลุโครงสร้างแล้วถึงเป้า 31/95 = 32.6% ยังไม่พ้นจุดเสมอตัว และต่างกันมากตามตลาด: ทอง 7/17 · EUR 8/38 · BTC 16/40
เชื่อคำว่า "แตะครั้งแรกแรงสุด" โดยไม่วัด
ผลวัดของเราไม่สนับสนุนประโยคนี้ แต่ก็อย่ากลับด้านไปเชื่อว่าครั้งที่สองดีกว่าเสมอ ปี 2026 เหลือ 5/16 และเรายังไม่ได้วัดครั้งที่สามขึ้นไป
วางจุดตัดขาดทุนที่ขอบโซนพอดี
ขอบล่างคือระดับที่ราคาเคยไปถึงมาแล้ว วางที่ขอบพอดีคือวางไว้ในจุดที่มีโอกาสโดนสะกิดสูงที่สุด ต้องมีกันชนเสมอ
ไม่ดูว่าอยู่ตรงไหนของภาพใหญ่
เป็นข้อควรระวังตามหลักคิด เราไม่ได้วัดไทม์เฟรมใหญ่ในรอบนี้ แต่ผลแยก DBR กับ RBD ก็เตือนแล้วว่าทิศของตลาดในช่วงนั้นมีผลกับอัตราชนะของการสุ่มเข้าด้วย

ทวนแนวคิดโซนในคู่มือ SMC ของ Alphasigs
โซน Supply / Demand กับ Order Block ใช้ตรรกะใกล้กัน และมีจุดอ่อนเดียวกันคือเราเห็นแค่รูปร่างราคา ไม่เห็นคำสั่งซื้อขายจริง คู่มือ SMC ของ Alphasigs เขียนเรื่องนี้ไว้ตรง ๆ และเปิดอ่านได้โดยไม่ต้องล็อกอิน
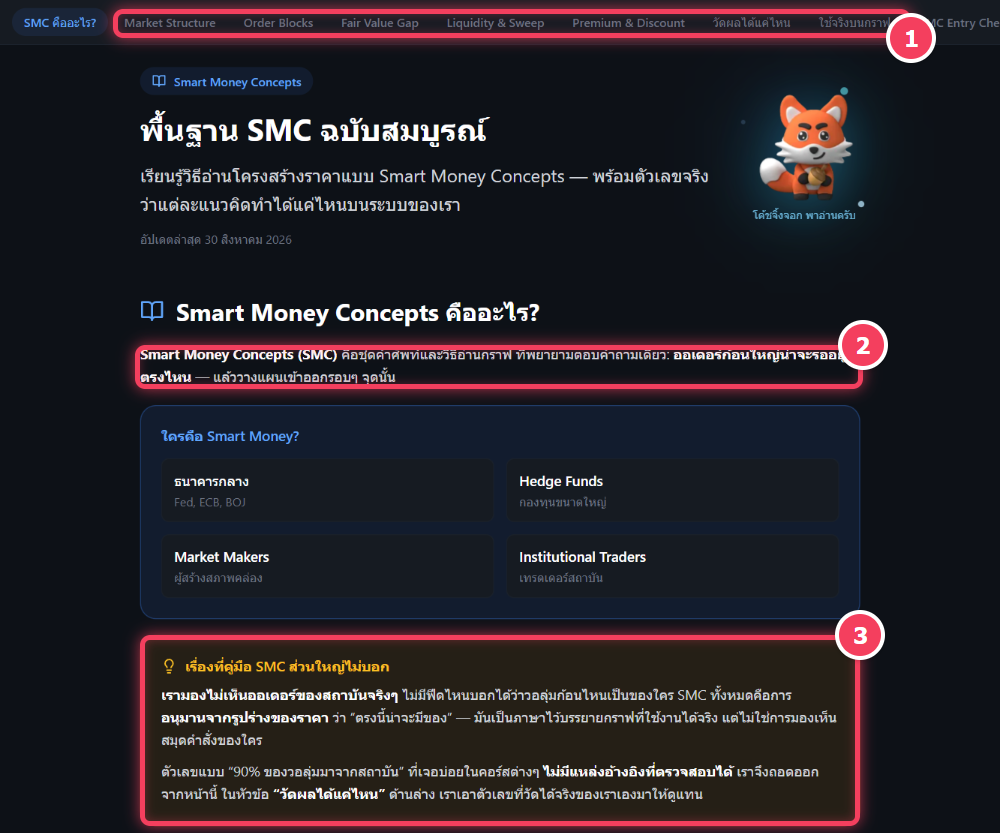
- 1เมนูหัวข้อ มี Market Structure, Order Blocks, Fair Value Gap, Liquidity รวมถึง "วัดผลได้แค่ไหน" และ "ใช้จริงบนกราฟ"
- 2นิยาม SMC สรุปเป็นคำถามเดียว: ออเดอร์ก้อนใหญ่น่าจะรออยู่ตรงไหน
- 3ข้อจำกัดที่ต้องรู้ ทั้งหมดคือการอนุมานจากรูปร่างราคา ไม่ใช่การเห็นสมุดคำสั่ง ซึ่งใช้กับโซน DBR / RBD ได้เช่นกัน
เช็กลิสต์ก่อนกดออเดอร์
- รูปแบบครบไหม — มีขาเข้า มีฐาน มีขาออกที่สวนทาง และทั้งหมดอยู่บนแท่งที่ปิดแล้ว
- จดว่าขาออกแรงกว่าขาเข้าไหม — ผลวัดของเราไม่เห็นความต่าง จึงไม่ควรใช้เป็นเหตุผลเดียวในการเข้า แต่จดไว้เพื่อวัดกับสมุดเทรดของตัวเอง
- ทะลุโครงสร้างเดิมแล้วหรือยัง — DBR ปิดเหนือยอดสวิงก่อนหน้า · RBD ปิดใต้ก้นสวิงก่อนหน้า ผลวัดดีขึ้นเล็กน้อยแต่ยังไม่ชัด
- โซนนี้ถูกแตะมาแล้วกี่ครั้ง — แยกจดไว้ เราเห็นแตะครั้งที่สองดีกว่าครั้งแรกในภาพรวม แต่ปีล่าสุดไม่เป็นอย่างนั้น อย่าถือเป็นกฎทั้งสองทาง
- จดตัวเลขสี่ตัวก่อนกด — ราคาเข้า · จุดตัดขาดทุน · เป้าหมาย · อัตราชนะที่เสมอตัว ถ้าตัวสุดท้ายสูงเกินกว่าที่ทำได้จริง ให้ข้ามโซนนั้น
- ขนาดสถานะมาจากระยะเสี่ยง — ไม่ใช่จากความมั่นใจ ระยะเสี่ยงยาวขึ้นเท่าไร ขนาดต้องลดลงตามส่วนเสมอ
สรุป
DBR (Drop Base Rally) และ RBD (Rally Base Drop) คือรูปแบบโซน Supply & Demand ฝั่ง กลับตัว ต่างจาก RBR และ DBD ที่เป็นฝั่งไปต่อตรงที่ทิศทางก่อนและหลังฐานสวนกัน เมื่อวัดจากกราฟจริง 3 ปี แตะครั้งแรกถึงเป้า 2R 94/316 = 29.7% ก่อนหักต้นทุน ไม่ถึงจุดเสมอตัว 33.3% และไม่เห็นความได้เปรียบเหนือการสุ่มเข้า 31.1%
ตัวรูปแบบจึงยังไม่พอจะเป็นเหตุผลในการเข้า ใช้เป็นเครื่องมือกำหนดจุดเข้า สต็อป และเป้าให้เป็นตัวเลขได้ดี โดยเมื่อราคาเข้าและเป้าหมายถูกกำหนดแล้ว ความสูงของฐานคือสิ่งที่กำหนดระยะเสี่ยงและอัตราชนะที่ต้องทำให้ได้ — โซนสูง 8 จุดต้องชนะ 18.6% ถึงเสมอตัว ส่วนโซนสูง 30 จุดต้องชนะถึง 46.2% บนเป้าหมายเดียวกัน
อ่านฝั่งรูปแบบไปต่อของตระกูลเดียวกันได้ที่ RBR (Rally Base Rally) และ DBD คืออะไร — วิธีตีกรอบโซน Demand/Supply ให้เป็นตัวเลข · และถ้าต้องการตัวช่วยที่แสดงระยะเสี่ยงกับอัตราส่วนของทุกสัญญาณไว้ให้ตั้งแต่ต้น ดูได้ที่ AlphaSigs
บทความนี้เป็นเนื้อหาให้ความรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุน ตัวเลขในตารางคำนวณความสูงโซนเป็นตัวอย่างสมมติเพื่อให้คำนวณตามได้ ส่วนผลวัดมาจากแท่งราคาในอดีตของ Binance ไม่หักสเปรดและค่าคอมมิชชัน และไม่รับประกันผลในอนาคต การเทรดมีความเสี่ยงที่จะสูญเสียเงินลงทุน ผู้อ่านควรศึกษาและตัดสินใจด้วยตนเอง


ความคิดเห็น
แสดงความคิดเห็น