Sideway (ไซด์เวย์) คืออะไร — วิธีดูว่าตลาดกำลังไซด์เวย์ด้วยกรอบราคา ADX และเส้นค่าเฉลี่ย ตลาดอยู่ในโหมดนี้กี่เปอร์เซ็นต์ของเวลา สูตร "Sell ที่ขอบบน Buy ที่ขอบล่าง" ได้ผลแค่ไหนเมื่อหักต้นทุน และหลุดกรอบแบบไหนจริงแบบไหนหลอก
Sideway (ไซด์เวย์) คือช่วงที่ราคาแกว่งขึ้นลงอยู่ในกรอบแนวนอน ไม่ทำยอดสูงใหม่หรือฐานต่ำใหม่ต่อเนื่องเหมือนตอนมีเทรนด์ ขอบบนของกรอบทำหน้าที่เป็นแนวต้าน ขอบล่างเป็นแนวรับ ภาษาอังกฤษเรียกอีกหลายชื่อ เช่น Sideways, Range, Consolidation หรือตลาดออกข้าง วิธีเทรดที่สอนกันบ่อยที่สุดคือ "Sell ที่ขอบบน Buy ที่ขอบล่าง หลุดกรอบให้คัท" บทความนี้อธิบายวิธีดูไซด์เวย์ที่นับได้จริง และวัดให้ดูว่าสูตรนั้นได้ผลแค่ไหนบนกราฟยูโรกับทองคำ 3 ปี
บทความเดิมของหน้านี้ (ปี 2565) ชื่อ "Sideway & Swing Trade ใครว่าเทรดยาก" สอนให้ตีกรอบจาก TF Day แล้วเข้าที่ TF 15 นาที Sell บน Buy ล่าง เราเขียนใหม่ทั้งหน้า เก็บภาพประกอบเดิมที่เป็นของเราเอง แล้วเอาคำแนะนำเดิมไปทดสอบกับข้อมูลจริงตรง ๆ ส่วนเรื่อง Swing Trade (การถือออเดอร์หลายวัน) แยกไปอยู่ที่ Swing Trade คืออะไร แล้ว

Sideway คืออะไร — กรอบราคาที่ไม่มีใครชนะ
ตลาดเคลื่อนได้สองแบบหลัก ๆ คือ มีแนวโน้ม (ยอดและฐานสูงขึ้นเรื่อย ๆ หรือต่ำลงเรื่อย ๆ) กับ ไม่มีแนวโน้ม ซึ่งก็คือไซด์เวย์ ช่วงไซด์เวย์แรงซื้อกับแรงขายพอ ๆ กัน ราคาจึงเด้งไปมาระหว่างระดับเดิม ถ้าอ่านโครงสร้างแบบ Swing High / Swing Low จะเห็นยอดกับฐานสลับกันแบบไม่มีทิศ ไม่ใช่ HH+HL หรือ LH+LL ต่อเนื่อง
กรอบแคบ (ช่วงพักตัว)
ราคาแกว่งไม่ถึง 2 ATR มักเกิดช่วงตลาดเงียบ เช่น ก่อนตลาดยุโรปเปิดหรือก่อนข่าวใหญ่ ระยะในกรอบเล็กเกินกว่าจะเทรดหลังหักสเปรด
กรอบกว้าง (Range)
ราคาแกว่ง 2–6 ATR ระหว่างขอบที่เห็นชัด เป็นแบบที่คนตีกรอบเทรดกัน และเป็นแบบที่บทความนี้วัด
ไซด์เวย์ในเทรนด์ใหญ่
กราฟเล็กดูเป็นกรอบ แต่กราฟใหญ่ยังเป็นขาขึ้นหรือขาลง กรอบแบบนี้มักจบด้วยการหลุดไปทางเดียวกับเทรนด์ใหญ่ (ดู Mean Reversion ประกอบ)
คำว่า "ไซด์เวย์" เป็นคำบรรยายสภาพตลาดที่เห็นย้อนหลัง ระหว่างที่กรอบยังไม่จบ ไม่มีใครรู้ว่าแท่งถัดไปจะเด้งกลับหรือหลุดออกไป ปัญหาทั้งหมดของการเทรดไซด์เวย์อยู่ตรงนี้
วิธีดูตลาดไซด์เวย์ 3 แบบที่นับได้ ไม่ต้องใช้ความรู้สึก
บทความเดิมบอกว่า "ตีเส้นเทรนด์ไลน์ ถ้าเจอการวิ่งแนวราบให้ฟันธงว่าเจอ sideway" ซึ่งสองคนดูกราฟเดียวกันจะตีได้คนละแบบ วิธีด้านล่างให้คำตอบเดียวกันทุกครั้ง
| วิธี | นับแบบไหน | ข้อดี | ข้อเสีย |
|---|---|---|---|
| กรอบ N แท่ง | High สูงสุดกับ Low ต่ำสุดของ 24 แท่งล่าสุด กว้าง 2–6 เท่าของ ATR(14) | เห็นขอบชัด ใช้วาง SL/TP ได้ทันที | กรอบเลื่อนตามเวลา ขอบเปลี่ยนทุกแท่งที่ทำยอดใหม่ |
| ADX(14) < 20 | ค่า ADX ต่ำกว่า 20 = แนวโน้มอ่อน (เกิน 25 = มีแนวโน้ม) | ตัวเลขตัวเดียว ไม่ต้องตีเส้น | ตามหลังราคา ADX ยังต่ำอยู่หลายแท่งหลังราคาหลุดกรอบไปแล้ว |
| เส้นค่าเฉลี่ยแบน | EMA 50 เปลี่ยนไม่ถึง 0.5 ATR ใน 20 แท่ง และราคาตัดเส้นไปมา | เห็นง่ายบนกราฟ | เกณฑ์ "แบน" ต้องตั้งเอง ไม่มีค่ามาตรฐาน |

ตลาดไซด์เวย์กี่เปอร์เซ็นต์ของเวลา — วัดจริงบน EUR/USD และทองคำ
ประโยค "ตลาดไซด์เวย์ 70% ของเวลา" มีให้เห็นในตำราเทรดทั่วไป แต่ไม่มีใครบอกว่านับแบบไหน เราวัดด้วยนิยามมาตรฐาน ADX(14) บนแท่ง H1 และ D1 ของ EUR/USDT และ PAXG/USDT (ทองคำ) จาก Binance ช่วง ก.ย. 2023 – ก.ย. 2026 ตลาดละ 26,952 แท่ง เทียบกับ "กราฟสุ่ม" ที่สร้างจากแท่งเดียวกันสลับลำดับ ซึ่งไม่มีเทรนด์หรือกรอบจริงอยู่เลย
| ตลาด / ไทม์เฟรม | ADX < 20 (ไซด์เวย์) | ADX 20–25 (ก้ำกึ่ง) | ADX > 25 (มีเทรนด์) | ไซด์เวย์บนกราฟสุ่ม |
|---|---|---|---|---|
| EUR/USD H1 | 30.5% | 17.9% | 51.6% | 24.5% |
| ทองคำ H1 | 36.4% | 17.9% | 45.7% | 28.9% |
| EUR/USD D1 | 27.1% | 19.2% | 53.7% | 31.7% |
| ทองคำ D1 | 26.6% | 14.8% | 58.6% | 39.7% |
สามเรื่องที่ตารางนี้บอก:
- ไซด์เวย์ตามนิยาม ADX กินเวลาราว 1 ใน 3 ไม่ใช่ 70% ตัวเลข 70% น่าจะมาจากการนับแบบหลวม ๆ ที่รวมช่วงก้ำกึ่งและช่วงพักตัวสั้น ๆ ในเทรนด์ด้วย
- กราฟสุ่มก็มี "ไซด์เวย์" 25–40% แปลว่ากรอบที่ตาเห็นจำนวนมากเกิดขึ้นเองได้จากการแกว่งแบบสุ่ม ไม่ได้แปลว่ามีแรงซื้อแรงขายรอที่ขอบเสมอไป
- ไซด์เวย์บน H1 สั้น ช่วงที่ ADX ต่ำกว่า 20 ต่อเนื่องยาวมัธยฐานแค่ 15 แท่ง (ทองคำ 16 แท่ง) และ 90% จบภายใน 44–48 แท่ง หรือราว 2 วัน
สูตร "Sell ที่ขอบบน Buy ที่ขอบล่าง" — ทดสอบตรง ๆ ด้วยข้อมูล 3 ปี
นี่คือคำแนะนำหลักของบทความเดิม เราแปลงเป็นกติกาที่ทดสอบได้ แล้วรันบนทุกช่วงที่เข้าเงื่อนไขในข้อมูล 3 ปี ไม่เลือกเฉพาะกรอบที่ดูสวย
- กรอบ = High สูงสุดกับ Low ต่ำสุดของ 24 แท่ง H1 ล่าสุดที่ปิดแล้ว กว้าง 2–6 ATR และ ADX(14) ต่ำกว่า 20
- เข้า = ตั้ง Sell Limit ที่ขอบบนและ Buy Limit ที่ขอบล่าง ภายใน 24 แท่ง ฝั่งไหนโดนก่อนเข้าฝั่งนั้น (แท่งเดียวแตะทั้งสองขอบ = ข้าม)
- SL = เลยขอบออกไป 0.5 ATR ("หลุดกรอบให้คัท") · TP = กลางกรอบ · แท่งที่เข้าแตะ SL ด้วย = นับแพ้
- ต้นทุน = 1.2 pip สำหรับยูโร และ $0.35 สำหรับทองคำ ต่อไม้ · ถือนานสุด 48 แท่งแล้วปิดที่ราคาปิด
ผลของกติกานี้ (R = จำนวนเท่าของความเสี่ยงต่อไม้ หักต้นทุนแล้ว):
| ตลาด | เงื่อนไข | จำนวนไม้ | ไม้ที่กำไร | เฉลี่ยต่อไม้ |
|---|---|---|---|---|
| EUR/USD H1 | ADX < 20 (ไซด์เวย์) | 628 | 24.0% | −0.142R |
| EUR/USD H1 | ADX > 25 (มีเทรนด์) | 892 | 20.9% | −0.135R |
| EUR/USD H1 | กราฟสุ่ม ADX < 20 | 554 | 13.2% | −0.466R |
| ทองคำ H1 | ADX < 20 (ไซด์เวย์) | 788 | 27.7% | +0.154R |
| ทองคำ H1 | ADX > 25 (มีเทรนด์) | 841 | 24.1% | +0.132R |
| ทองคำ H1 | กราฟสุ่ม ADX < 20 | 737 | 16.7% | −0.148R |
อ่านตารางให้ครบ มีเรื่องที่ต้องพูดตรง ๆ สี่ข้อ:
- กราฟจริงดีกว่ากราฟสุ่มชัดเจน (ยูโร −0.14R เทียบ −0.47R) แปลว่าราคาจริงบน H1 มีแนวโน้มเด้งกลับจากขอบมากกว่าการแกว่งแบบสุ่มจริง แต่ส่วนต่างนั้นไม่พอจ่ายต้นทุนบนยูโร ก่อนหักต้นทุนได้ +0.18R หลังหักเหลือ −0.14R
- ทองคำที่บวกมาจากทิศ ไม่ใช่จากกรอบ ฝั่ง Buy ได้ +0.40R/ไม้ (374 ไม้) ฝั่ง Sell −0.07R (414 ไม้) ช่วงที่วัดทองขึ้นจาก $1,919 เป็น $4,259 (ยูโรจาก 1.080 เป็น 1.138) การซื้อที่ขอบล่างจึงได้แรงส่งจากขาขึ้นใหญ่ ยูโรก็เหมือนกัน Buy 0.00R เทียบ Sell −0.28R เป็นบทเรียนเรื่อง base rate แบบเดียวกับที่เขียนไว้ใน Mean Reversion
- ผลไม่คงที่ ทองคำครึ่งแรกของข้อมูล +0.33R/ไม้ ครึ่งหลัง −0.03R ระบบที่กำไรครึ่งเดียวของช่วงเวลา ยังเรียกว่ามีความได้เปรียบไม่ได้
- ขยาย SL เป็น 1 ATR ไม่ช่วยยูโร ไม้ที่ชนะเพิ่มเป็น 33% แต่ระยะทำกำไรต่อความเสี่ยงหดเหลือราว 2 เท่า ผลเฉลี่ยยูโร ADX<20 ยังติดลบ −0.18R
ทำไมต้นทุนกินกำไรขนาดนี้ — คำนวณจากกรอบจริงเมื่อ 6 ต.ค.
กรอบไซด์เวย์บน EUR/USD H1 ที่เห็นในหัวข้อถัดไปกว้าง 60.6 pip ค่า ATR ตอนนั้น 15.4 pip สมมติเสี่ยงไม้ละ $50:
| รายการ | คำนวณ | ผล |
|---|---|---|
| ระยะ SL | 0.5 × ATR 15.4 pip | 7.7 pip |
| ขนาดล็อต | $50 ÷ (7.7 pip × $10 ต่อ pip ต่อล็อต) | 0.65 ล็อต |
| ระยะ TP (ขอบบน → กลางกรอบ) | 60.6 ÷ 2 | 30.3 pip = 3.94R ≈ $197 |
| ต้นทุนต่อไม้ | 1.2 pip × 0.65 ล็อต × $10 | $7.8 = 0.16R |
| ต้องชนะกี่ % ถึงคุ้มทุน | (1 + 0.16) ÷ (3.94 + 1) | 23.4% |
SL แคบทำให้ระยะทำกำไรดูคุ้ม (เกือบ 4 เท่า) แต่ต้นทุน 1.2 pip กลายเป็น 16% ของความเสี่ยงทุกไม้ ต่อให้ชนะ 24% ตามที่วัดได้ ก็ยังอยู่แค่เส้นคุ้มทุน และยังไม่รวมสเปรดที่กว้างขึ้นช่วงข่าวหรือตอนตลาดปิด-เปิด
หลุดกรอบจริงหรือหลุดหลอก — ดูจากแท่งเดียวไม่ได้
ฝั่งตรงข้ามของการเทรดในกรอบคือการเทรดตอนหลุดกรอบ (Breakout) เราวัดทุกครั้งที่แท่ง H1 ปิดนอกกรอบ 24 แท่ง (กว้าง 2–6 ATR) แล้วดูว่าภายใน 12 แท่งถัดไป มีแท่งที่ปิดกลับเข้ามาในกรอบไหม
| ตลาด | ครั้งที่ปิดหลุดกรอบ | ปิดกลับเข้ากรอบใน 12 แท่ง | กราฟสุ่ม | เฉพาะตอน ADX < 20 ก่อนหลุด |
|---|---|---|---|---|
| EUR/USD H1 | 725 | 63.4% | 62.6% | 63.9% (288 ครั้ง) |
| ทองคำ H1 | 696 | 65.7% | 63.5% | 61.8% (317 ครั้ง) |
ราว 2 ใน 3 ของการปิดหลุดกรอบมีแท่งที่ปิดกลับเข้ามาภายในครึ่งวัน และกราฟสุ่มก็เป็นแบบเดียวกัน การกลับเข้ากรอบจึงไม่ใช่ "การล่าสต็อป" ที่มีคนตั้งใจทำเสมอไป ส่วนใหญ่เป็นแค่ราคาที่แกว่งรอบระดับที่เพิ่งผ่านมา เรื่องนี้มีผลกับทั้งสองฝั่ง
คนเทรดในกรอบ
SL ที่ห่างขอบแค่ 0.5 ATR จะโดนบ่อยแม้กรอบยังไม่จบจริง ภาพเคลื่อนไหวด้านบนคือสิ่งที่เกิดขึ้นซ้ำ ๆ
คนเทรด Breakout
เข้าตอนแท่งปิดนอกกรอบ 2 ใน 3 ครั้งจะเห็นราคาปิดกลับเข้ามาก่อน ต้องวาง SL ให้รอดการย้อนนี้ หรือรอ Retest
ADX ไม่ช่วยแยก
กรอบที่ ADX ต่ำก่อนหลุด กลับเข้ากรอบพอ ๆ กับกรอบทั่วไป (61.8–63.9%) ตัวเลขนี้แยกหลุดจริงกับหลุดหลอกไม่ได้
รายละเอียดวิธีลดความเสี่ยงฝั่ง Breakout อยู่ใน False Break-out คืออะไร
ดูกรอบไซด์เวย์บนกราฟ MT5 จริง — EUR/USD H1 (5–7 ต.ค. 2026)
ตัวอย่างนี้ไม่ได้เลือกกรอบที่สวย เราเอากติกาเดียวกับตารางด้านบนไปไล่บนข้อมูลล่าสุด แล้วใช้กรอบล่าสุดที่เข้าเงื่อนไขและจบผลแล้ว วาดจากแท่ง H1 ของ EURUSDm บน MT5 (Exness) ตรง ๆ
- 1ขอบบน 1.12466 — High สูงสุดของ 24 แท่ง ตอนนั้น ADX ต่ำกว่า 20 และกรอบกว้าง 60.6 pip = 3.9 ATR เข้าเงื่อนไขไซด์เวย์ทุกข้อ
- 2ขอบล่าง 1.11860 — Low ต่ำสุดของกรอบ เส้นเขียวประคือกลางกรอบ 1.12163 = เป้า TP
- 3Sell 1.12466 (6 ต.ค. 09:00) — แท่งนี้ขึ้นไปแตะ 1.12480 Sell Limit ที่ขอบบนได้ราคา SL ที่ 1.12543 (ห่าง 7.7 pip)
- 4ชน SL (6 ต.ค. 11:00) — แท่ง 11:00 พุ่งถึง 1.12714 ไม้นี้ −1R ถ้าใช้ SL กว้าง 1 ATR (1.12620) ก็ยังโดน
- 5ปิดหลุดก้นกรอบ (7 ต.ค. 11:00) — วันรุ่งขึ้นราคาลงมาปิด 1.11824 ใต้ขอบล่าง ต่ำสุด 1.11643 คนที่ Sell ตามกรอบ "คิดถูก" เรื่องทิศ แต่ออกจากตลาดไปตั้งแต่ข้อ ④
อยากตีกรอบและดูค่า ADX แบบเดียวกันบน MT5 ของตัวเอง ทำตามนี้:
- เปิดกราฟ EURUSD H1 — คลิกขวาที่ชื่อคู่เงินในหน้าต่าง Market Watch → Chart Window แล้วกดปุ่ม H1 บนแถบเครื่องมือ
- ใส่ ADX — เมนู Insert → Indicators → Trend → Average Directional Movement Index ตั้ง Period 14 กด OK แล้วเพิ่มเส้นระดับ 20 และ 25 ที่แท็บ Levels
- ใส่ ATR — Insert → Indicators → Oscillators → Average True Range Period 14 ใช้ดูว่ากรอบกว้างกี่เท่าของ ATR
- ตีกรอบ — Insert → Objects → Shapes → Rectangle ลากจาก High สูงสุดถึง Low ต่ำสุดของ 24 แท่งล่าสุด ดับเบิลคลิกกรอบเพื่อดูราคาขอบบนและขอบล่างที่แม่นยำ
- คำนวณก่อนเข้า — ระยะ SL, ขนาดล็อต และต้นทุนเป็น R ตามตารางหัวข้อก่อนหน้า ถ้าต้นทุนเกิน 0.1R ให้คิดใหม่ว่าคุ้มไหม
เรียนต่อเรื่องกรอบราคาบน Alphasigs
ถ้าอยากเข้าใจว่าทำไมกรอบมักจบด้วยการ "กวาดขอบ" ก่อนวิ่งไปอีกฝั่ง ห้องเรียนเทรดเดอร์ฟรีบน Alphasigs มีหัวข้อ กรอบ / ไซด์เวย์ / สะสมพลัง ในอภิธานศัพท์ อธิบายจุดต่าง ๆ ในกรอบพร้อมภาพ อ่านได้โดยไม่ต้องสมัครที่ Alphasigs Academy — Range / Consolidation
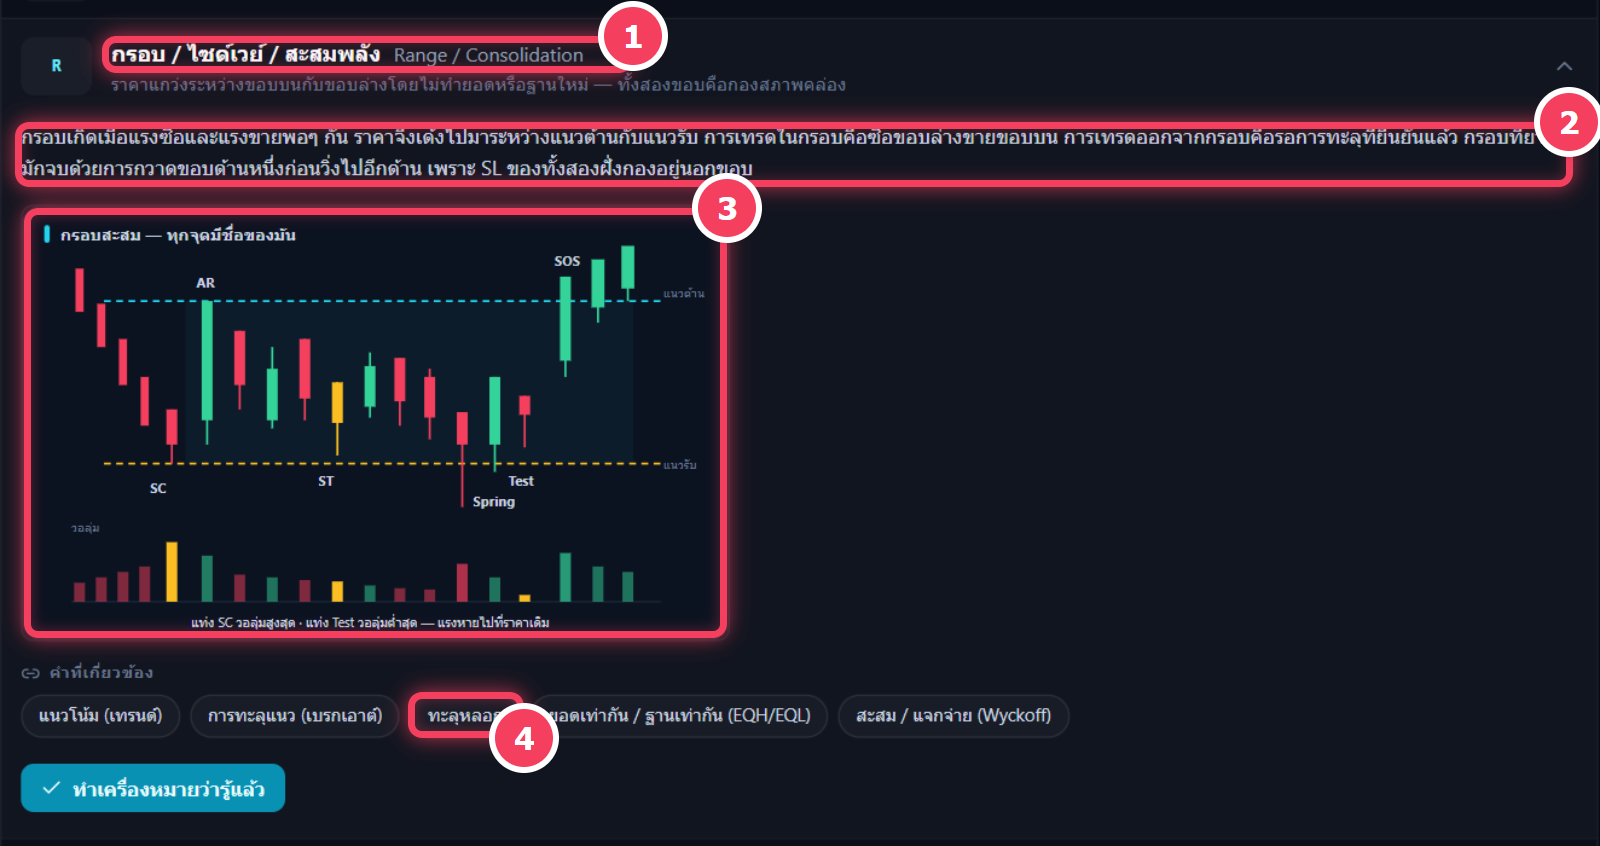
- 1ชื่อหัวข้อ — Range / Consolidation ในหมวดกราฟ คำค้น "ไซด์เวย์" ในช่องค้นหาของ Academy ก็พามาที่นี่
- 2คำอธิบาย — ทำไมกรอบเกิด และทำไมกรอบที่ยาวมักจบด้วยการกวาดขอบด้านหนึ่ง เพราะ SL ของทั้งสองฝั่งกองอยู่นอกขอบ ตรงกับสิ่งที่เห็นในข้อ ④ ของภาพ 1
- 3ภาพกรอบสะสม — จุดที่มีชื่อเรียกในกรอบ (SC, AR, ST, Spring, Test, SOS) ตามแนวคิด Wyckoff พร้อมวอลุ่มด้านล่าง
- 4ทะลุหลอก — กดเพื่ออ่านหัวข้อที่เกี่ยวกับการหลุดกรอบแล้วกลับเข้ามา ซึ่งเราวัดไว้ในหัวข้อก่อนหน้า
ชื่อเรียกจุดในกรอบช่วยให้อ่านกราฟเป็นภาษาเดียวกัน แต่ตัวเลขในบทความนี้ยังใช้เหมือนเดิม การรู้ชื่อจุดไม่ได้ทำให้รู้ล่วงหน้าว่าขอบจะรับหรือแตก ดูภาพรวมแพลตฟอร์มได้ที่ alphasigs.net
สรุป: ใช้ความรู้เรื่องไซด์เวย์ยังไงให้ไม่เจ็บตัว
- ไซด์เวย์คือคำบรรยาย ไม่ใช่สัญญาณ บอกว่าตลาดตอนนี้ยังไม่มีทิศ ไม่ได้บอกว่าขอบจะรับ
- นับให้ได้ก่อน ใช้กรอบ N แท่ง + ATR หรือ ADX แบบเดิมทุกครั้ง อย่าตีกรอบใหม่ทุกครั้งที่ราคาไม่เป็นใจ
- คิดต้นทุนเป็น R กรอบแคบ + SL แคบ = ต้นทุนกินสัดส่วนใหญ่ของความเสี่ยงต่อไม้ บนยูโร H1 สูตรนี้ขาดทุนหลังหักต้นทุนในข้อมูล 3 ปีที่วัด
- ดูทิศของตลาดใหญ่ ผลบวกของทองคำมาจากฝั่ง Buy ในตลาดขาขึ้น ถ้าจะเทรดกรอบ การเทรดฝั่งเดียวกับเทรนด์ใหญ่ต่างจากการเทรดสวน
- หลุดกรอบแล้วกลับเข้ามาเป็นเรื่องปกติ 2 ใน 3 ครั้ง ทั้งบนกราฟจริงและกราฟสุ่ม วาง SL ให้รู้ตัวว่ากำลังเดิมพันกับอะไร
บทความนี้เป็นความรู้ทั่วไปเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล ตัวเลขทั้งหมดเป็นผลการวัดย้อนหลังบนข้อมูลในอดีต ไม่ได้รับประกันผลในอนาคต การเทรด Forex และทองคำมีความเสี่ยงสูงและอาจขาดทุนเกินกว่าที่คาดไว้ ควรทดลองกับบัญชีเดโมก่อนใช้เงินจริง


ความคิดเห็น
แสดงความคิดเห็น